

Aus Sicht der Finanzmärkte verspricht künstliche Intelligenz (KI) eine strahlende Zukunft. Die Aktien des Sektors werden zu Höchstpreisen gehandelt, trotz riskanter Verbindungen von Jensen Huang – dem ehemaligen Nvidia-Chef – und dem Rückgang der Technologiewerte, treiben Investitionen das Wachstum an und die Märkte bleiben nahe historischer Höchststände.
Ist dieser Anstieg nachhaltig? Das CAPE-Verhältnis (Cyclically Adjusted P/E-Verhältnis) des Professors Robert Shiller, das den Preis des S&P 500 zu seinen über zehn Jahre geglätteten Gewinnen vergleicht, liegt im Oktober bei 40,7. Seit 1881 war nur die Internetblase über diesen Schwellenwert hinausgegangen. Es war 21 Monate lang über 40 geblieben, bevor es abrupt fiel. Doch das CAPE sagt weder, wann noch wie eine Korrektur auftreten könnte. Um zu verstehen, woraus diese Bewertung besteht, muss man die Bilanzen betrachten.
Die Bilanz statt des Gewinns
Wir haben einen Bewertungsindikator basierend auf dem Nettovermögen entwickelt, eine der vielen Kennzahlen der Volkswirtschaftlichen Gesamtrechnung, gleichrangig neben dem BIP. Er setzt den wirtschaftlichen Wert eines Sektors (was die Wirtschaft besitzt), also das nicht-finanzielle Kapital, seinem Marktwert gegenüber (wie es finanziert wird) gegenüber, also seiner Finanzierung. Die Finanzierung umfasst Eigenkapital (Aktien) und Fremdkapital (Schulden), alles zu Marktpreisen geschätzt.
Grafik 1: Vereinfachte Sektorbilanz
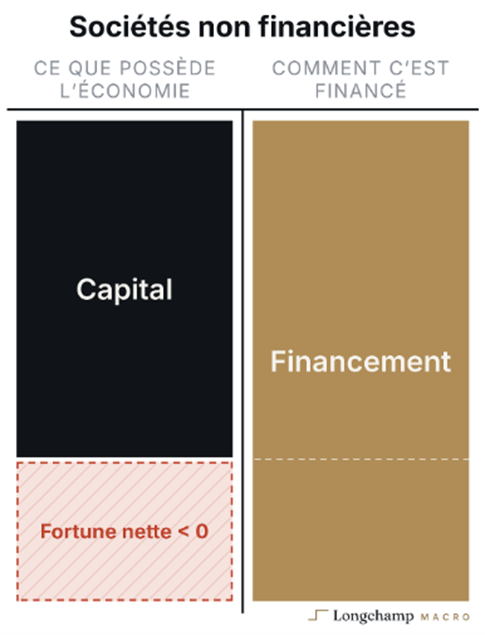
Nur reale Aktiva, also Nicht-Finanzvermögen, die wir als Kapital bezeichnen, erscheinen in der Aktivseite der Sektorbilanz. Finanzanlagen, wie Beteiligungen an anderen Unternehmen und Kredite, werden von der Passivseite abgezogen, um die Nettofinanzierung zu erhalten.
Die Differenz zwischen dem Kapitalwert und seiner Nettofinanzierung wird Nettovermögen genannt. Es ist ein enger Verwandter des Tobin-Q. Das Nettovermögen ist negativ, wenn die Finanzmärkte den wirtschaftlichen Wert eines Sektors überschätzen, wodurch er überbewertet ist.
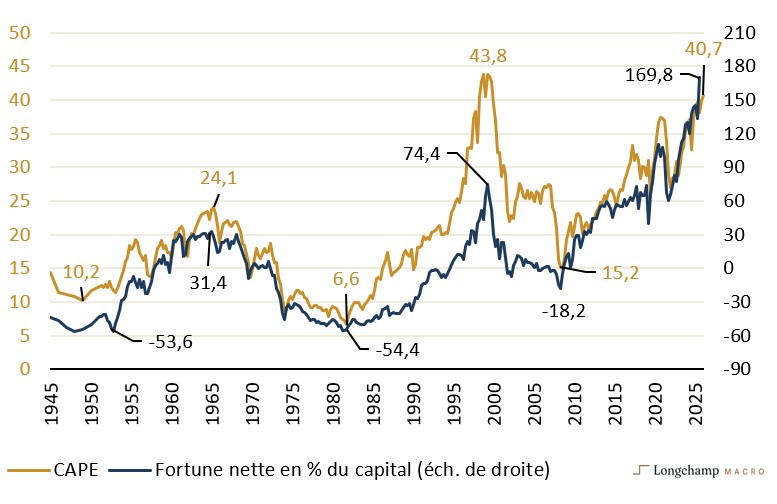
Zur besseren Lesbarkeit der Grafiken wird das Vorzeichen invertiert und das Nettovermögen als Prozent des Kapitals ausgedrückt: Je höher es ist, desto teurer ist der Markt. Am letzten bekannten Stand (Ende Juni 2026) liegt der Sektor der amerikanischen Nichtfinanzunternehmen bei 169,8%. Laut unserem Indikator ist der Markt daher um fast 170% überbewertet.
Grafik 2: CAPE und Nettovermögen
Quelle: Robert Shiller, Federal Reserve (Z.1), Longchamp Macro
Beide Indikatoren zeichnen dieselben drei Zyklen: die Go-Go-Jahre (1960), die Internetblase und die KI-Blase, deren Wurzeln bis zur Großen Finanzkrise zurückreichen. Tiefpunkte und Hochpunkte fallen um ein oder zwei Quartale zusammen. Nicht überraschend: Beide Indikatoren verwenden denselben Zähler, den Aktienkurs. Die Amplitude weicht jedoch ab. Das aktuelle CAPE liegt nahe am Höchststand der Internetblase, während unser Nettovermögen-Indikator mehr als doppelt so hoch ist.
Warum ein solcher Unterschied?
Der CAPE setzt den Preis in Relation zu den Gewinnen, das Nettovermögen setzt ihn in Relation zum Kapital. Seit 2000 haben sich die geglätteten Gewinne des S&P 500 um das 5,6-fache erhöht, das Kapital der Nichtfinanzunternehmen um das 3,3-fache. Bei gleichem CAPE zahlt der Markt also nahezu das Doppelte pro Dollar Kapital. Kapitalmangel bestand dennoch nicht: Es wächst seit 2009 um 4,2% pro Jahr, wie in den früheren Zyklen, und fast drei Viertel dieses Anstiegs stammen aus realen Investitionen. Es waren die Gewinne, die durch die Decke gegangen sind.
Auf der Zählerseite basiert die Finanzierung auf Aktien statt auf Schulden: Gegenwärtig 85% der Finanzierung gegenüber 60% im Jahr 2009, und die Nettoverschuldung macht nur 28% des Kapitals aus, gegenüber 59% im Jahr 1965. Es handelt sich um Preiswirkungen, keine Neuemissionen: Die Marktkapitalisierung ist ungefähr wie der Index gestiegen.
Seit dem Tiefpunkt 2022 wächst das Nettovermögen ungefähr dreimal so schnell wie zwischen 2009 und 2019. Zufällig fällt dieser Neustart mit der öffentlichen Entdeckung von ChatGPT Ende 2022 zusammen.
Zwei mögliche Ausgänge
Die Überbewertung kann sich nur auf zwei Arten abbauen. Entweder korrigieren die Märkte: Bei unverändertem Kapital und Verschuldung würde ein Rückgang der Aktien um 39%, also 95 Punkte des Nettovermögens, das Nettovermögen auf das Niveau der Internetblase zurückführen; oder ein Rückgang von 70%, also 170 Punkten, auf den Ersetzungspreis des Kapitals, das heißt ins Gleichgewicht. Oder das Kapital holt die Preise ein, in welchem Fall das Szenario für die Märkte günstig wäre. Dann müsste man zusätzlich fast 56.000 Milliarden US-Dollar an Kapital hinzufügen, während der Sektor jährlich etwa 1.000 Milliarden ansammelt: Mehr als fünfzig Jahre bei diesem Tempo, mehr als fünfundzwanzig Jahre, wenn man es verdoppelt. Damit sich die Bewertung ohne Korrektur rechtfertigt, müssen die Gewinne also weiter schneller wachsen als sich das Kapital rasch ansammelt.
Ob man das CAPE oder das Nettovermögen betrachtet, beide Messgrößen drücken große Hoffnungen aus, sowohl in die Gewinne als auch in die Kapitalbildung in den kommenden Jahren gesetzt. Das Risiko stammt nicht aus der Verschuldung, sondern aus einer Rentabilität, die enttäuschen könnte.
