Die globalen Werte der Halbleiter haben seit ihrem Juni-Höhepunkt um 36% nachgegeben, der Großteil des Rückgangs sei seit Anfang Oktober erfolgt, während der Sektor der Informationstechnologie der Schwellenmärkte 32% verloren habe. Der Markt hat in der Tat zwei Warnsignale aus unserer IA-Beobachtungsliste in die Kurse eingepreist – Finanzierungskosten und Engpässe bei der Elektrizitätsversorgung und Genehmigungen – als handele es sich um wesentliche Warnsignale. Unsere Analyse deutet darauf hin, dass diese beiden Faktoren eher dazu neigen, die Einführung von IA-Infrastrukturen zu verzögern als sie zu gefährden, während die Bewertungen des Technologiesektors der Schwellenmärkte bereits einen Großteil der Abwärtsrisiken eingepreist haben.
Oktober-Korrektur: Die Finanzierung ist teurer geworden
Der Rückgang im Oktober wurde durch die Zinssätze ausgelöst und nicht durch die Nachfrage. Die Beschleunigung der US-Inflation ließ die Rendite der Zehnjahres-US-Staatsanleihen am 7. Oktober auf 5,36% steigen, den höchsten Stand seit 2002, und die Kreditmärkte revaluieren zunächst das Risiko des am stärksten verschuldeten Segmentes der IA-Infrastruktur. Die Kosten für den Kredit gegen Ausfall von CoreWeave, dem am stärksten verschuldeten IA-spezialisierten Cloud-Anbieter, überstiegen 1.000 Basispunkte – ein Niveau, das typisch für eine finanzielle Schwierigkeiten-Situation ist – und die Schulden von Oracle handeln nun wie die eines spekulativen Emittenten, trotz BBB- Einstufung.
Die Gesamtsituation bleibt beruhigend. Die größten Cloud-Anbieter in großem Maßstab, sogenannte Hyperscaler, die den Großteil der IA-Investitionen repräsentieren, finanzieren diese überwiegend durch ihre eigenen Cashflows und leihen sich weiterhin zu Konditionen, die dem Investment-Grade-Segment entsprechen.
Die Verschärfung betrifft marginale Finanzierungen, insbesondere jene unabhängiger IA-spezialisierter Cloud-Anbieter (‚Neoclouds‘). Dennoch ist auch in diesem Segment der Großteil der Verschuldung garantiert: Etwa drei Viertel der CoreWeave-Anleihen sind an seine Chips gesichert und werden durch Verträge mit Kunden zurückgezahlt, was signifikante Ausfälle zu diesem Zeitpunkt unwahrscheinlich macht. Dies deutet darauf hin, dass steigende Kreditkosten einige Komponenten der Bereitstellung verlangsamen könnten, aber wenig Chancen haben, sie zu stoppen.
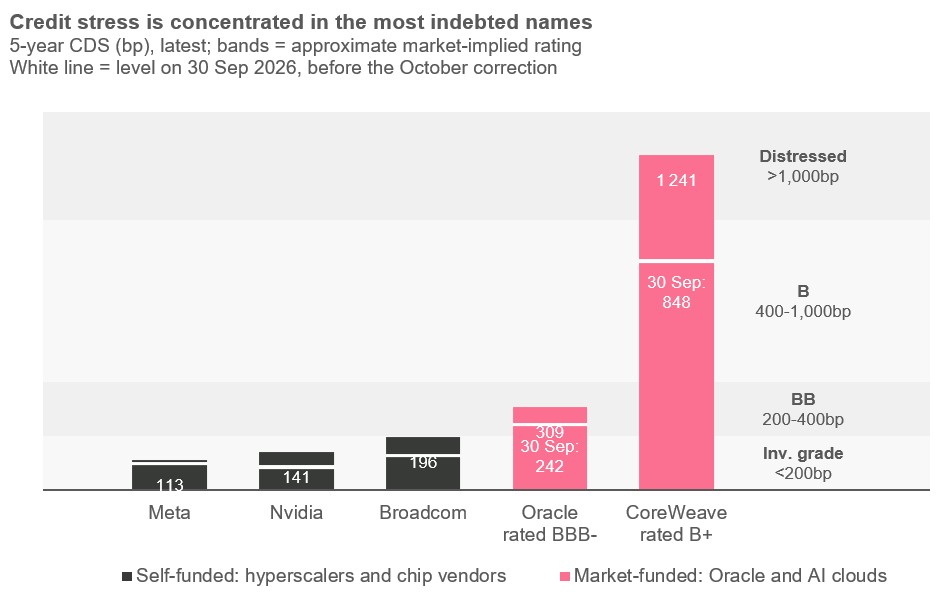
Quelle: Bloomberg (CDS à cinq ans, CMA-Daten zum Tagesende), 6. November 2026; weiße Linie = 30. September 2026; grobe Notenbandbreiten (nach unserer Einschätzung).
November-Korrektur: Elektrizität und Genehmigungen nach den Halbzeitwahlen
Der zweite Rückgang, stärker ausgeprägt, kam mit den Halbzeitwahlen. Die Demokraten gewannen Schlüsselwahlen auf Gouverneursämtern in Texas, Georgia, Ohio, Pennsylvania und Wisconsin, und restriktive Vorlagen erhielten Unterstützung durch die Regierungen: In Texas schlug der gewählte Gouverneur vor, die Erteilung neuer Genehmigungen für Rechenzentren ab dem 19. Januar auszusetzen, bis neue Regeln es den Gemeinden ermöglichen, „an den Entscheidungen teilzunehmen“, während die neue Mehrheit der Georgia Public Service Commission eine Aussetzung unterstützt.
Auf den ersten Blick erscheinen die globalen Expositionszahlen alarmierend: Morgan Stanley verzeichnet etwa 51 GW verteilt auf 385 Projekte in den betroffenen Staaten. Doch diese Zahl repräsentiert alle geplanten Projekte über mehrere Jahre hinweg und nicht den zu erwartenden Verlust. Lediglich ein Teil soll jährlich in Betrieb genommen werden; bereits genehmigte Projekte können abgeschlossen werden, und die Aussetzung betrifft hauptsächlich Kapazitäten, die 2028–2029 vorgesehen sind und noch Genehmigungen benötigen. In unserem zentralen Szenario werden etwa 6,7 GW zusätzlicher Kapazitäten, die für 2028 vorgesehen waren, um fast vollständig auf 2029–2030 verschoben, was die Nachfrage nach IA-Chips im Jahr 2028 um ca. 2% senkt.
Die größte Ungewissheit betrifft die Dauer der Aussetzung in Texas. Wir betrachten drei Szenarien: eine beschleunigte Lösung, die die Aussetzung bis Frühjahr 2027 beendet (Wahrscheinlichkeit 20%), eine Lösung im üblichen Verfahren während der nächsten Legislaturperiode mit Aufhebung der Aussetzung bis September 2027 (50%) oder ein politischer Stillstand in einer gespaltenen Legislative, der die Aussetzung über mehr als ein Jahr hinaus verlängert (30%). Selbst in einem Stillstand-Szenario gehen wir davon aus, dass die Kapazitäten eher verschoben als verloren gehen würden. Da die Aussetzung die Erteilung neuer Genehmigungen bis zur Annahme vereinbarter Regeln unterbricht, behalten die Projekte ihre Standorte und Kundenverträge. Die wirtschaftlichen Anreize für beide Parteien begünstigen letztlich eine Einigung. Und sollte während der ordentlichen Legislaturperiode keine Einigung gefunden werden, kann der Gouverneur jederzeit eine Sondertagung einberufen. Diese Elemente sollten es ermöglichen, den Großteil der verschobenen Kapazitäten bis 2030 in Betrieb zu nehmen. Ein Teil der Nachfrage könnte sich auch auf andere Staaten verlagern.
In dem Stillstand-Szenario schätzen wir, dass die IA-Chip-Nachfrage im Jahr 2028 um 15–20% sinken könnte. Ein Stillstand würde diese Nachfrage im Jahr 2028 jedoch um 15–20% verringern. Die Gewichtung der drei Szenarien nach ihren Wahrscheinlichkeiten impliziert eine Reduzierung der Chip-Nachfrage im Jahr 2028 um 5–7%. Deshalb gehen wir davon aus, dass die anfängliche Reaktion des Marktes unverhältnismäßig größer ist als die wahrscheinliche Auswirkung.
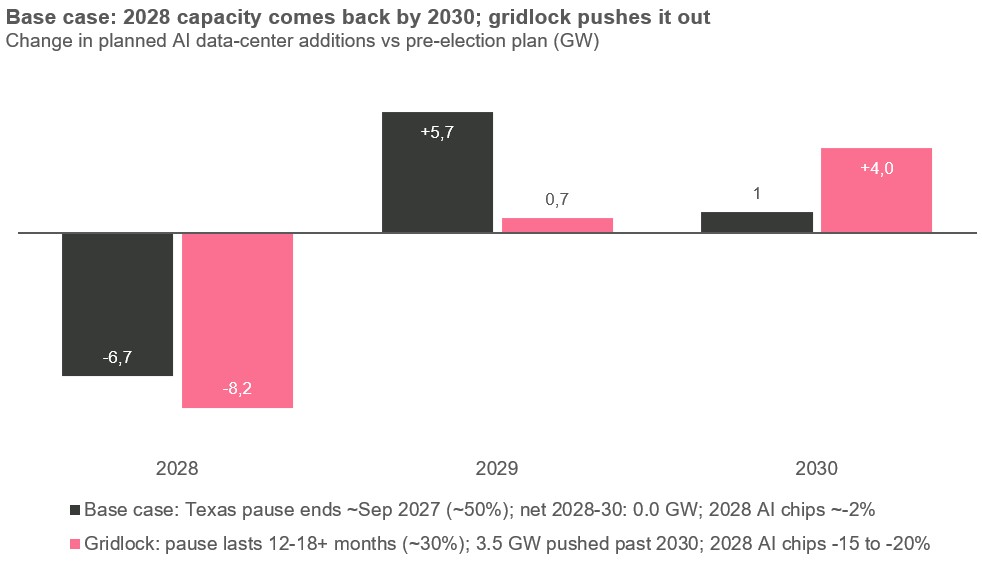
Quelle: Unsere Schätzungen (Kapazitäten in GW und Wahrscheinlichkeiten der Szenarien spiegeln unsere Einschätzung wider); Morgan Stanley, Cleanview; zum 9. November 2026.
Auswirkungen auf den Technologiesektor der Schwellenmärkte
Für die asiatische Lieferkette variiert die potenzielle Auswirkung je nach Position der Unternehmen in der Wertschöpfungskette. Chip-Hersteller wie TSMC bleiben kurzfristig relativ geschützt, da das Angebot an IA-Chips deutlich geringer ist als die Nachfrage; nur eine längere Verzögerung würde zu Auftragskürzungen führen. Die taiwanesischen Lieferanten von Komponenten und Systemen für Rechenzentren, insbesondere Server-, Strom- und Kühllieferanten, sind kurzfristig stärker exponiert: Ihre Lagerbestände sind bereits hoch und die Lieferzeiten kurz. Dagegen profitieren Anbieter von Ausrüstungen für Stromnetze und Einrichtungen von Auftragsbüchern, die mehrere Jahre decken.
In allen Fällen haben sich die Bewertungen deutlich stärker korrigiert, als die Fundamentaldaten es rechtfertigen würden, nach unserer Analyse. Die Werte der Halbleiter weltweit werden mit dem 10,9-fachen der prognostizierten Gewinne gehandelt, ein Niveau, das nahe an den Tiefpunkten früherer Zyklen liegt, obwohl die Gewinne voraussichtlich bis 2028 steigen sollten. Unserer Ansicht nach enthalten die Bewertungen daher bereits einen Großteil eines Blockade-Szenarios, insbesondere eine längere Verzögerung bei der Einführung und eine Phase des Lagerabbau.
Halbleiter werden zu Tiefstzyklus-Multiplikatoren gehandelt, doch ihre Gewinne sollten auch im Falle einer Blockade weiterhin zweistellig wachsen
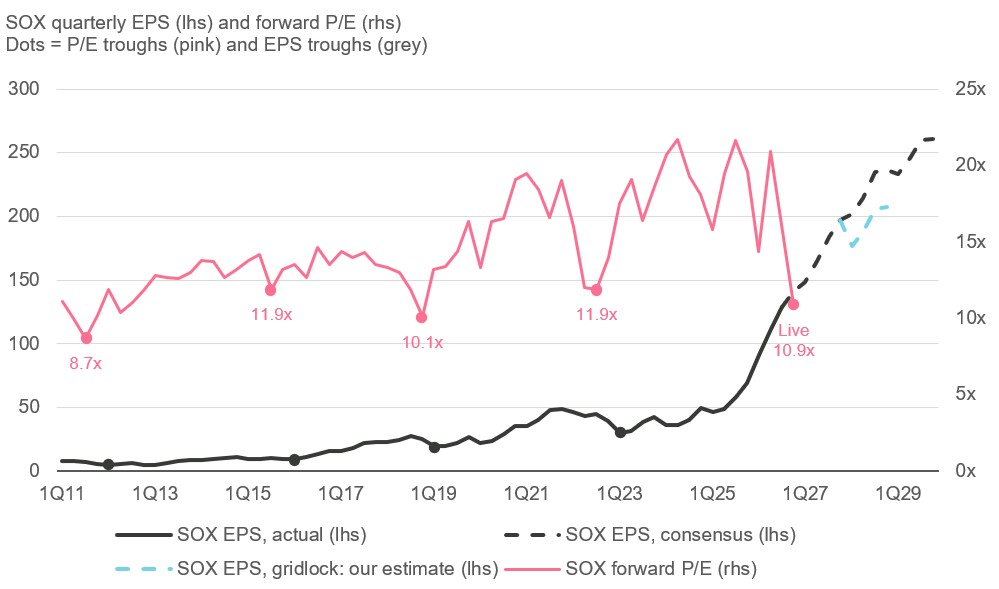
Der SOX-Index ist seit seinem Hoch im Juni 2026 um 36% gefallen.
Quelle: Bloomberg (Quartals-Gewinn je Aktie des SOX und Kurs-Gewinn-Verhältnis der Prognose; Gewinn je Aktie des Konsenses ab dem 4. Quartal 2026; Kurs/Gewinn-Verhältnis am 6. November 2026, dargestellt im 4. Quartal 2026); Gewinn je Aktie bei Blockade = unsere Schätzung (Wachstum 2028 von +12%, gegenüber +28% laut Konsensus).
In früheren Zyklen haben die Aktienkurse in der Regel ihr Tiefpunkt ein bis drei Quartale vor den Gewinnen erreicht, doch diese Tiefpunkte wurden von einem Gewinnrückgang gefolgt. Dieses Mal würden wir, selbst mit einer mehr als einjährigen Aussetzung in Texas, trotz alledem auch mit einer zweistelligen Gewinnwachstumsrate des Sektors im Jahr 2028 rechnen, statt mit einem Rückgang.
Zu beachtende Punkte
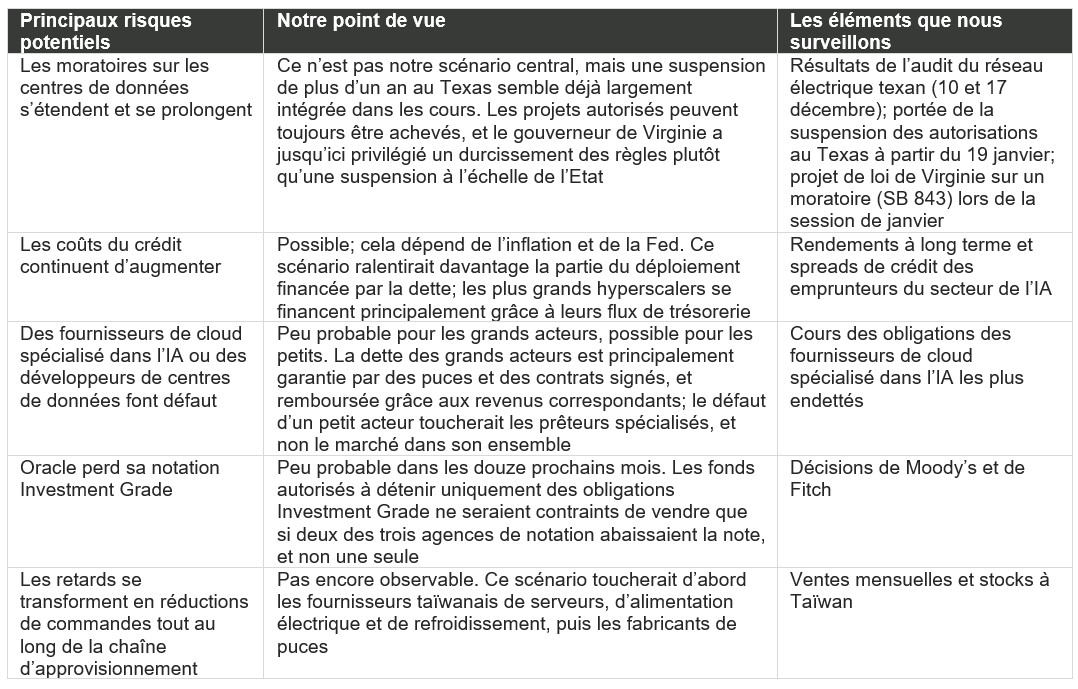
Bislang haben die Märkte das Risiko neu bewertet, aber kein IA-Sektor-Schuldner ist in Zahlungsverzug geraten, und die Chip-Bestellungen bleiben robust. Die zentrale Frage ist, ob der Druck durch Kreditkosten und Verzögerungen bei Genehmigungen beherrschbar und vorübergehend bleibt oder ob er zu einem breiteren Abwärtszyklus der IA führt. Unten präsentieren wir die wichtigsten Risiken, unsere aktuelle Einschätzung und die Indikatoren, die wir beobachten.