
Am 11. Juni 2026 verzeichnete SpaceX den größten Börsengang (IPO) der Geschichte, bei dem 75 Milliarden Dollar eingenommen wurden und eine Bewertung von 1770 Milliarden Dollar erreicht wurde, nach mehr als zwanzig Jahren als privates Unternehmen, laut Reuters. Beim Börsengang von Amazon im Mai 1997, weniger als drei Jahre nach seiner Gründung, belief sich der Ausgabepreis auf 18 Dollar und bewertete das Unternehmen auf rund 430 Millionen Dollar, laut Prospekt. Anthropic, das bei einer privaten Finanzierungsrunde im Mai mit 965 Milliarden Dollar bewertet wurde, legte Ende Oktober seine IPO-Unterlagen offen. Diese Diskrepanz verdeutlicht einen tiefgreifenden Wandel in der Beziehung zwischen privaten und öffentlichen Märkten. Investoren, die am IPO von Amazon beteiligt waren, profitierten von der Mehrheit seines späteren Wachstums. Diejenigen, die heute zu den Giganten gehören, treten nach Jahren des Wachstums in die Öffentlichkeit ein, das zuvor Privatinvestoren vorbehalten war. Diese Entwicklung hat private Märkte zu einer zentralen Kapitalquelle gemacht und sie einem deutlich breiteren Publikum geöffnet. Was bedeuten diese Veränderungen für Investoren? Werden die nächsten Erfolgsgeschichten à la Amazon noch an der Börse geschrieben, oder bereits vor dem Börsengang?
Morgan Stanley zählt über 17.200 US-amerikanische Privatunternehmen mit einem Umsatz von über 100 Millionen Dollar, gegenüber weniger als 4.060 börsennotierten Unternehmen dieser Größe. Jedes Privatunternehmen ist nicht zwangsläufig ein zukünftiger Börsengangkandidat: Die Mehrheit, darunter Familienbetriebe, private Banken und lokale Geschäfte, hat keinerlei Absicht, an die Börse zu gehen. Und viele von denen, die es in Erwägung ziehen, scheitern auf dem Weg. Die Giganten, die Schlagzeilen machen, sind nur ein kleiner Teil dieses Universums.
Ein längerer Weg an die Börse
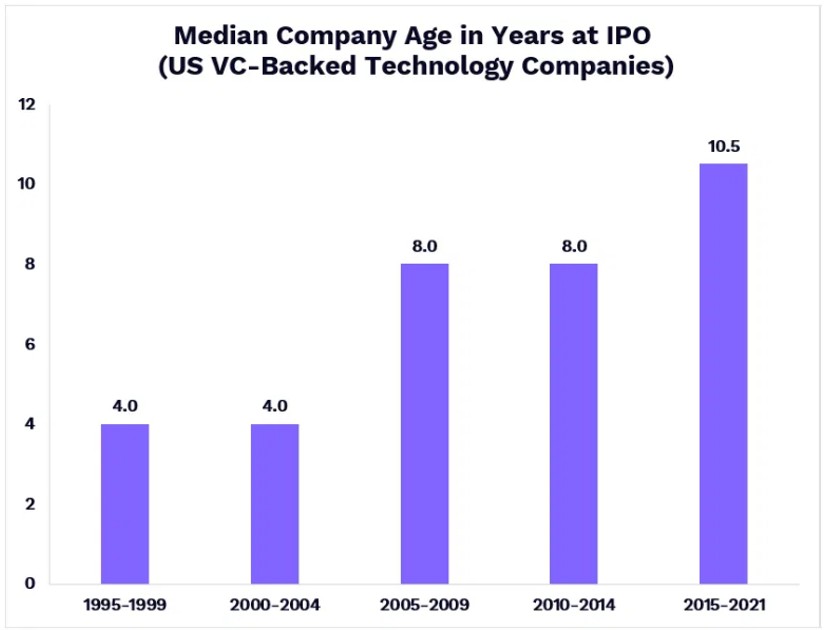
Unternehmen benötigen heute deutlich länger, um an die Börse zu gelangen. Das mediane, durch Risikokapital finanzierte US-Technologieunternehmen, das zwischen 1995 und 1999 notierte, hatte vier Jahre. Für solche, die zwischen 2015 und 2021 notierten, lag dieses mediane Alter bei 10,5 Jahren, und im Jahr 2025 betraf das mediane Technologie-IPO ein Unternehmen von 12 Jahren, laut Jay Ritter. Parallel dazu hat sich der öffentliche Markt verengt: Die Anzahl börsennotierter Unternehmen auf den führenden US-Börsen ging von rund 7500 im Jahr 1997 auf etwas mehr als 3650 im Jahr 2025 zurück, laut dem CFA Institute. Er hat sich auch konzentriert: Die zehn größten Unternehmen machen etwa 41% des S&P 500 aus, fast doppelt so viel wie 2015, laut RBC Wealth Management. Viele junge Unternehmen erreichen niemals die Börse: Im Jahr 2025 wurden 995 von Risikokapital finanzierte US-Unternehmen aufgekauft, gegenüber 62 Börsengängen, laut PitchBook.
Quelle: ARK Investment Management
Warum dieser Wandel gerade jetzt? Erstens können private Märkte nun Kapital in einem Ausmaß bereitstellen, das früher börsennotierten Unternehmen vorbehalten war. Allein die Anthropic-Finanzierungsrunde im Mai belief sich auf 65 Milliarden Dollar, und Finanzierungsrunden in Höhe von 100 Millionen Dollar oder mehr stellten im ersten Halbjahr 87,5% des amerikanischen Risikokapitals dar, laut PitchBook. Staatliche Fonds, Private-Equity-Unternehmen, Unternehmen und Cross-over-Fonds, die sowohl privat als auch öffentlich investieren, konkurrieren nun um die angesehensten Unternehmen.
Auch die Regeln haben sich geändert. Vor 2012 war ein amerikanisches Unternehmen mit 500 registrierten Anteilseignern de facto verpflichtet, seine Konten offenzulegen, eine Regel, die dazu beigetragen hat, Google und Facebook zum Börsengang zu drängen. Der JOBS Act hob diese Schwelle auf 2.000 an und schloss Aktien aus, die Arbeitnehmer durch ihre Vergütungspläne halten, wodurch eine der Hauptbeschränkungen entfiel, die den IPO unumgänglich machte.
Privat zu bleiben vermeidet auch die Kosten und Einschränkungen der Börsennotierung. Die einzigen Emissionsprovisionen betragen im Durchschnitt 4% bis 7% des Emissionsvolumens, zuzüglich der laufenden Kosten für Audit, Compliance und Investor Relations. Börsennotierte Unternehmen müssen detaillierte Quartalsabschlüsse veröffentlichen, die ihre Strategie und Margen der Konkurrenz offenlegen und die Geschäftsführung dazu drängen, den kurzfristigen Fokus zu bevorzugen. Private Eigentum ermöglicht es den Gründern, die Kontrolle zu behalten und langfristig zu investieren, ein Vorteil für Unternehmen, die erhebliche Anfangsinvestitionen benötigen, insbesondere im KI-Sektor, wo die hohen Anfangsinvestitionen diese Flexibilität besonders wertvoll machen.
Schließlich ist der Börsengang nicht mehr der einzige Weg zur Liquidität. Dank Tender Offers haben 16.538 Mitarbeiter vor einem IPO im Jahr 2025 Aktien verkauft, ein Rekord laut Carta.
Für Investoren ist die Folge eindeutig: Ein Teil der starken Wachstumsphase, der früher an der Börse eingefangen wurde, findet nun vor dem IPO statt.
Die Privatmärkte erreichen Reife
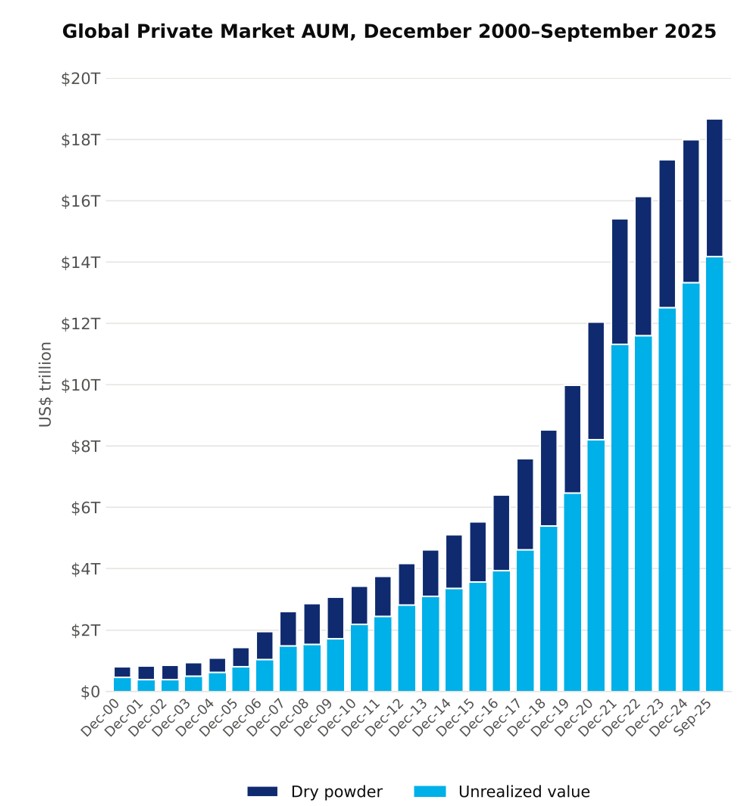
Die Kapitalströme folgten den Unternehmen. Die Vermögenswerte der privaten Märkte überstiegen im September 2025 18.000 Milliarden Dollar, laut CFA Institute, und Preqin erwartet bis 2031 mehr als 34.000 Milliarden. Zwischen 2003 und 2024 hatten sie sich um das 18-fache vervielfacht, verglichen mit dem ungefähr 3,7-fachen der börsennotierten Vermögenswerte.
Quelle: CFA Institute, Preqin.
Dieses Wachstum übertrifft Start-ups bei weitem. Von den 5.740 Billionen Dollar, die zwischen 2021 und 2025 von den 100 größten Verwaltern der privaten Märkte aufgenommen wurden, entfielen 37,7% auf Private Equity und 15,2% auf Infrastrukturen, laut PEI Group. Der Markt der bestehenden Beteiligungen folgte: Secondary-Transaktionen über Anteile privater Fonds erreichten 2025 einen Rekord von 240 Milliarden Dollar und 118 Milliarden im ersten Halbjahr 2026, laut Jefferies.
Was die Börsengänge dieses Jahres verraten
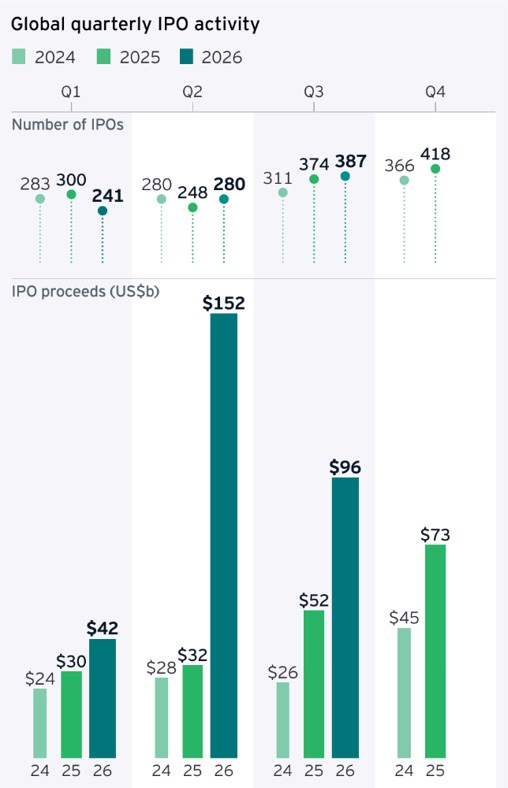
Die an Börsen erzielten Mittel stiegen deutlich, aber dank einer Handvoll gigantischer Transaktionen. Die weltweiten IPOs sammelten in den ersten neun Monaten 2026 290 Milliarden Dollar ein, mehr als doppelt so viel wie die 114 Milliarden im Vorjahr, trotz eines leichten Rückgangs der Transaktionen, laut EY. Zum Vergleich hatten sie im gesamten Jahr 2000 rund 190 Milliarden eingesammelt, auf dem Höhepunkt der Internet-Blase, jedoch mit viel mehr Transaktionen und kleineren Größenordnungen. In den USA machten SpaceX-IPO (75 Milliarden) und die 26,5 Milliarden von SK hynix, dem bereits notierten Chip-Hersteller aus Südkorea, zusammen mehr als zwei Drittel der bis Ende September aufgenommenen 147,5 Milliarden aus, laut Renaissance Capital. Die übrigen Transaktionen sammelten etwa 46 Milliarden ein, kaum mehr als die 44 Milliarden des gesamten Jahres 2025.
Quelle: EY
SpaceX schloss seine erste Sitzung 19,2% über dem Ausgabepreis von 135 Dollar ab, seither schwankte der Kurs zwischen 104,83 und 225,64 Dollar und lag am 11. November bei 139,75 Dollar. Insgesamt zeigte eine Analyse des Beratungsunternehmens Uniqus, dass die 40 größten US-IPO seit Januar 2025 bis zum 16. Oktober eine Medianrendite von -12,5% gegenüber dem Ausgabepreis aufwiesen, und 31 von ihnen schnitten schlechter ab als der S&P 500.
Für private Investoren ergibt sich ein klares Fazit: Unternehmen, die unterhalb ihrer zuletzt privaten Bewertung notieren, haben sich besser gehalten als andere. Die Daten des Sekundärmarktes bestätigen dies.
SpaceX veranschaulicht dieses neue Gleichgewicht. Die Bewertung stieg von rund 10 Milliarden Dollar im Jahr 2015 auf 1770 Milliarden Dollar bei der IPO, ein Wachstum, das größtenteils von privaten Anteilseignern aufgefangen wurde. Die Schwankungen ihres Kapitalwerts seitdem, von fast 3000 Milliarden bis etwa 1370 Milliarden, belegen auch die Volatilität, die private Bewertungen verbergen können. Mit Anthropic hat SpaceX einen bedeutenden Anteil an der jüngsten Wertschöpfung auf privaten Märkten gezeigt, was das Interesse an frühem Zugang würdigt, aber auch die Bedeutung der Diversifikation betont: Solche Chancen sind selten und schwer im Voraus zu erkennen.
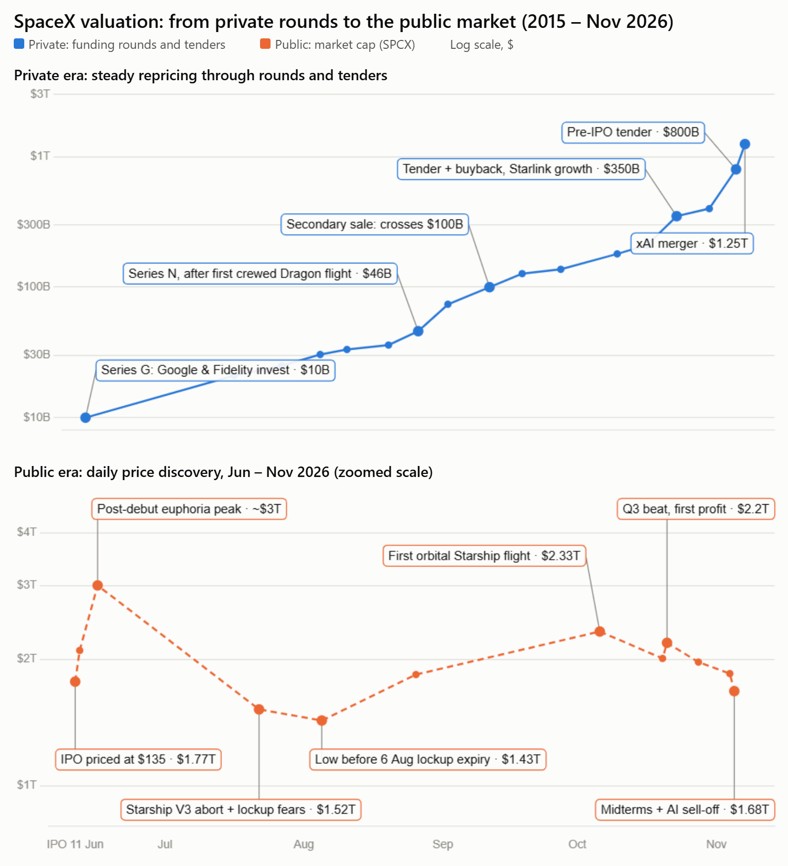
Quelle: KeepTrack, Axios, WSJ, Stocktwits, INDmoney, Finbold, PitchBook, getquin
Der nächste Test steht unmittelbar bevor. Am 10. November legte Anthropic eine Preisspanne von 70 bis 78 Dollar pro Aktie fest, was eine vollständig verwässerte Bewertung von bis zu 1400 Milliarden Dollar bedeuten würde, unterhalb der von einigen Investoren erhofften 2000 Milliarden, vor dem Hintergrund eines Rückgangs technologischer Werte und Vorsicht bei IA-Bewertungen. Die Börsennotierung wird für den 19. November erwartet.
Verständnis der Abwägungen
Private Märkte ersetzen nicht öffentliche Märkte, gewinnen aber eine wachsende Rolle im Investment. Sie ermöglichen frühzeitig den Zugang zum Wachstumspotenzial von Unternehmen und zu Strategien wie privater Schuldenfinanzierung und Infrastruktur. In den 25 Jahren bis September 2025 verzeichneten die Buyout-Fonds im Durchschnitt eine bessere Rendite als ihre börsennotierten Pendants, laut MSCI. Dieser Zugang bringt jedoch bestimmte Einschränkungen mit sich. Die wichtigste ist die Zeit. Die durchschnittliche Halteperiode im Risikokapital ist von etwa zwei Jahren im Jahr 2000 auf fast sechs Jahre gestiegen, ebenfalls laut MSCI.
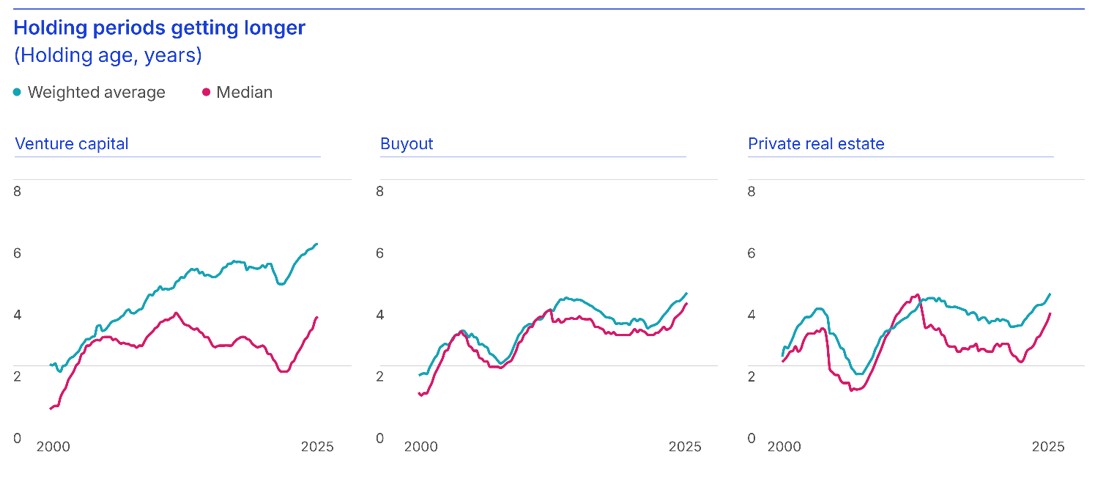
Quelle: MSCI Private Capital Universe
Investieren vor dem IPO bedeutet ein langfristiges Engagement. Nach der Notierung können Anteilseigner einem Lock-up unterliegen, dessen Dauer und Modalitäten im S-1-Dokument des Unternehmens festgelegt sind. Diese Geduld wird belohnt, muss aber mit dem Anlagehorizont des Investors übereinstimmen. Die Kosten sind ebenfalls höher: Die Transaktionsgebühren für Pre-IPO-Aktien liegen regulär bei 2% bis 4% auf regulierten US-Plattformen, laut Forge. Schließlich werden private Vermögenswerte periodisch bewertet, oft nach Mark-to-Model statt täglicher Notierung, wodurch sich ihre Bewertungen gegenüber der Marktrealität verspäten können, wie die IPOs dieses Jahres gezeigt haben. Die Entwicklung der Sekundärmärkte und innovativer Lösungen, wie unbefristete Kontrakte auf Hyperliquid, trägt dazu bei, die Preisbildung zu verbessern. Dennoch sind die Qualität des Fondsmanagers und des Unternehmens ebenso entscheidend wie der Zugang zu diesen Märkten.
Fazit
Die Verlängerung des Weges zur Börsennotierung hat die öffentlichen Märkte nicht weniger relevant gemacht, doch sie hat verändert, was sie bieten: tägliche Liquidität, transparente Preise und geprüfte Bilanzen. Private Märkte ermöglichen den Zugang zu Jahren des schnellsten Wachstums, jedoch zu Kosten von Zeit, Gebühren und einer weniger regelmäßigen Bewertungen. Für den langfristigen Investor ist es nicht die Frage, zwischen den beiden zu wählen, sondern sie entsprechend der vorhandenen Illiquidität zu kombinieren. Die Anfänge von Anthropic, die Freigabe des Lock-ups bei SpaceX und die Performance neuer Strukturen, die Privatanlegern offenstehen, werden einen deutlich klareren Test liefern. Mit dem weiter zunehmenden Zugang zu privaten Märkten könnten Investoren neue Gelegenheiten finden, vom Wachstum zu profitieren.
