

Gegründet Anfang der 2000er Jahre für einen engen Kreis von Anlegern, haben Evergreen-Fonds ihren Maßstab wirklich erst Anfang der 2020er Jahre erweitert, durch ihre breite Diffusion bei Privatkunden. Diese Fonds hatten noch nie einen echten Stresstest durchlaufen. Das geschah ab März 2026. Mehrere Evergreen-Fonds mit Private-Debt-Finanzierung beschränkten Rücknahmen, vorwiegend in den USA, was eine selbsttragende Vertrauenskrise auslöste, die sich in einigen Vehikeln in einen echten Fund Run übersetzte. Einige Monate später wendete auch die Partners Group einen Rücknahme-Deckelmechanismus auf einen ihrer Private-Equity-Evergreen-Fonds an.
Die Diagnose war schnell: Die Evergreen-Fonds hätten eine Liquidität versprochen, die mit der Natur der von ihnen gehaltenen Vermögenswerte unvereinbar wäre. Die Beobachtung ist verführerisch, weil sie einfach ist. Aber sie verfehlt das Wesentliche: Die Frage betrifft gleichermaßen die Liquidität wie die Bewertungen.
Was ist also zu Jahresbeginn tatsächlich passiert? Das Aufkommen einer neuen Generation von künstlichen Intelligenzen hat die Bewertung von Technologieunternehmen tiefgreifend verändert. Die Märkte hören auf, jeden wiederkehrenden Umsatz als dauerhafte Rente zu betrachten. Anbieter, denen kein verteidigungsfähiger technologischer Vorteil, keine proprietären Daten oder echte Preissetzungsmacht eigen ist, sahen ihre Vielfache schrumpfen. Und gerade diese Unternehmen nehmen eine wichtige Stellung in den Portfolios von Private-Debt- und Private-Equity-Fonds ein, die in Zeiten sehr niedriger Zinsen aufgebaut wurden.
Die börsennotierten Märkte spielten sofort ihre Rolle als Enthüller. Sie lieferten einen beobachtbaren Marktpreis, den nicht börsennotierte Vehikel naturgemäß nur unvollkommen liefern. In den USA sind die Business Development Companies (BDC), die wichtigsten börsennotierten Vehikel für Private Debt, von einer Prämie von rund 5% gegenüber ihrem Net Asset Value (NAV) Ende 2024 auf eine Abschlag von rund 15% achtzehn Monate später gefallen.
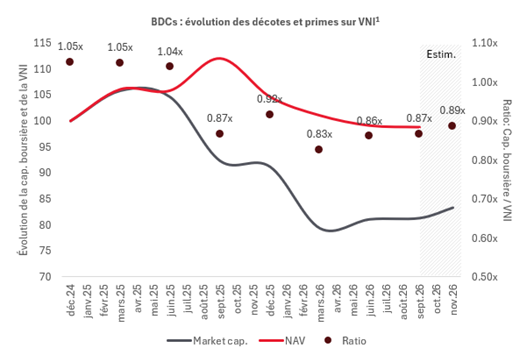
¹ Die dargestellten Daten beziehen sich auf eine nach Marktkapitalisierung gewichtete Aggregation der folgenden BDCs: ARCC, BXSL, FSK, GBDC und OBDC. Quellen: SEC-Berichte (Formulare 10-K und 10-Q) und Marktdaten von Investing.com. Die Marktkapitalisierung und der Nettoinventarwert (NIW) werden in Millionen USD angegeben. ³ Die Marktkapitalisierung wird basierend auf dem aktuellen Aktienkurs und der geschätzten Anzahl der umlaufenden Titel berechnet. Die Kennzahlen werden durch den Vergleich des aktuellen Kurses mit dem zuletzt veröffentlichten NIW zum 30. September 2026 ermittelt.
Im Vereinigten Königreich zeigen mehrere gelistete Private-Equity-Trusts, börsennotierte Vehikel, die Private-Equity-Fonds widerspiegeln, nun Abschläge von 20% bis 40%, während Sekundätranlagen über Private-Equity-Portfolios weiterhin mit Abschlägen von etwa 15% gehandelt werden.
Diese Abschläge bedeuten nicht unbedingt, dass der Wert der privaten Vehikel zu hoch ist, aber sie sind ein Zeichen eines gewissen Misstrauens der Investoren.
Diese Liquiditätskrise war doch nicht die erste in der Geschichte der Private Markets. Nach dem Brexit-Referendum 2016 hatten mehrere britische nicht börsennotierte Immobilienfonds vorübergehend Rücknahmen ausgesetzt, um Zwangsverkäufe von Vermögenswerten zu vermeiden. Rückblickend erscheinen diese Entscheidungen weniger als Zeichen eines Fehlverhaltens als vielmehr als Beleg dafür, dass die Schutzmechanismen ihre Rolle erfüllt hatten.
Zehn Jahre später haben die Evergreen-Fonds im Bereich Private Debt und Private Equity ihren ersten echten großen Test bestanden, der künftig als Referenzpunkt für die Analyse der nächsten Spannungsphasen dienen wird. Doch das System zeigte Resilienz: Die Gate-Mechanismen funktionierten wie vorgesehen. Sie verhinderten, dass Investoren, die sofort hinausstürzen wollten, forcierte Verkäufe bei jenen erzwingen, die sich fürs Bleiben entschieden. Zudem blieb der Private Credit weitgehend außerhalb des Bankensystems, sodass der Schock eingedämmt blieb. Er beeinflusste Bewertungen und Liquidität, ohne eine systemische Ausbreitung auszulösen.
Aber vor allem ist das Kapital nicht verdampft. Die Investoren haben weiterhin Ressourcen in die Privatmärkte gelenkt, und neue Evergreen-Fonds haben ihre Entwicklung fortgesetzt. Die Erwartungen haben sich jedoch verändert: Sie verlangen explizitere Liquiditätsmechanismen, größere Reserven und besser definierte Schutzmechanismen. Der Markt hat schließlich die Anforderungen erhöht und die Bedeutung betont, Investoren für die reale Liquidität dieses Fonds zu sensibilisieren, und dass manche Bewertungen, die zu lange zu hoch gehalten wurden, nicht ewig tragfähig sind.
Die erste Generation von Evergreen-Fonds entstand in einem Jahrzehnt extrem niedriger Zinsen, großzügiger Ausschüttungen und Bewertungen, die selten infrage gestellt wurden. Fonds der neuen Generation müssen robuster sein: eine bessere Abstimmung von Aktiva und Passiva, strengere Bewertungsrichtlinien, größere Liquiditätsreserven und besser kalibrierte Rücknahmeregime, ein feinfühligerer Einsatz des Sekundärmarkts und eine deutlichere Unterscheidung für Investoren zwischen garantierter Liquidität und potenzieller Liquidität.
Schließlich ist diese Art von Fonds eng kompatibel mit dem Schweizer Finanzplatz, für den Vertrauen weder auf der Illusion von Risikofreiheit noch auf übermäßigen Versprechungen beruht, sondern auf einer soliden Governance und tragfähigen Verpflichtungen.
Wie oft in der Finanzwelt sind nützliche Krisen jene, die eine Illusion zerstreuen, ohne die Grundlagen des Systems in Frage zu stellen. Diese erste Krise wird der nächsten Generation von Evergreen-Fonds einen entscheidenden Vorteil bieten: Sie wird die erste sein, die auf Basis eines bereits erprobten Modells entworfen wurde.
