
Der Klassiker von Disney, „Der König der Löwen“, birgt ebenfalls eine Botschaft für die amerikanische Geldpolitik: Was wie das Ende eines Zyklus wirkt, kann gut der Anfang des nächsten sein. Nach mehreren Zinssenkungen sieht sich die US-Notenbank (Fed) mit kräftigem Wachstum und einer hartnäckigen Inflation konfrontiert. Lange führten Investoren vor allem die Sorge, dass eine wirtschaftliche Abschwächung weitere Zinssenkungen erzwingen könnte. Jetzt müssen sie auch mit erneuten Erhöhungen rechnen.
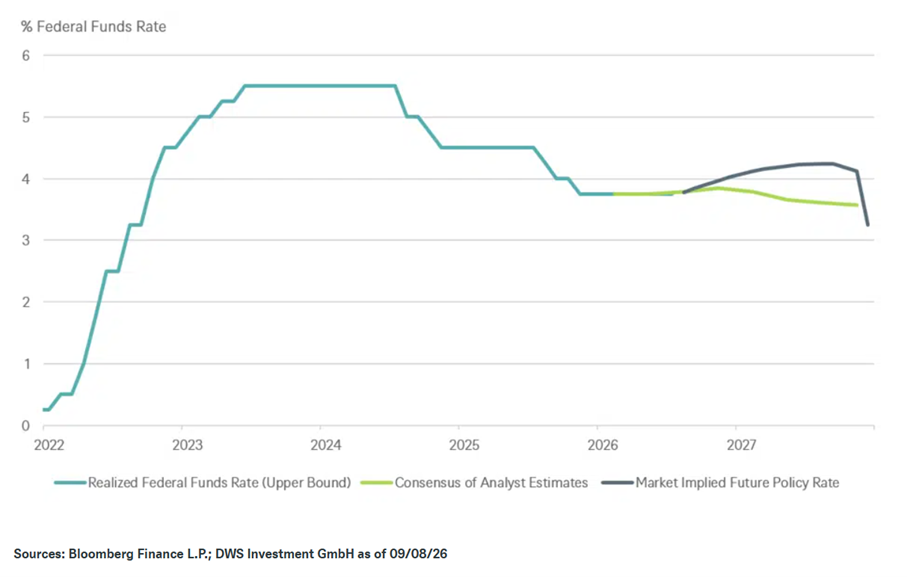
Wie unsere Grafik der Woche zeigt, gehen die Prognosen der Ökonomen und der Märkte auseinander. Der Bloomberg-Konsens unter den Ökonomen sieht schrittweise Zinssenkungen bis 2027 vor. Im Gegensatz dazu steigen die SOFR-Futures zunächst an und überschreiten vorübergehend die Marke von 4 %, bevor sie wieder fallen. Diese Marktpreise sind keine bloßen Prognosen. Sie spiegeln auch das Bestreben wider, sich gegen Überraschungen abzusichern. Die Unterschiede bleiben dennoch bemerkenswert. Die Ökonomen gehen von einer konstanten Abschwächung der Preisdrucke aus. Die Märkte legen größeren Wert auf die Möglichkeit, dass die Fed erneut die Richtung ändern muss.
Auf den ersten Blick scheint der Mechanismus einfach. Eine robuste Wirtschaft verringert die Notwendigkeit vorsorglicher Zinssenkungen angesichts einer möglichen Abschwächung. Gleichzeitig halten persistente Inflationsrisiken die Möglichkeit weiterer Erhöhungen aufrecht. Aber warum interpretieren Ökonomen und Märkte dieselben Daten so unterschiedlich? Eine der Gründe könnte die zurückhaltendere Kommunikation der Federal Reserve sein. Falls sie weniger Hinweise gibt, können bestimmte Wirtschaftskennzahlen die Markterwartungen stärker beeinflussen als zuvor. Dies würde mit Forschungsergebnissen übereinstimmen, wonach Unsicherheit über den zukünftigen Leitzins die Preise von Vermögenswerten beeinflusst, unabhängig von geldpolitischen Überraschungen.
Die Ökonomen müssen hingegen Signal und Rauschen in Daten unterscheiden, die Schwankungen unterliegen und häufig revidiert werden. Das zeigt auch der jüngste Arbeitsmarktbericht. „Auf den ersten Blick könnte der deutliche Anstieg der Neueinstellungen an ‚Hakuna Matata‘ erinnern: Kein Grund zur Sorge“, erklärt Christian Scherrmann, Chefvolkswirt für die USA bei DWS. „Dieser Bericht zeugt von einer soliden Konjunktur, die keine neuen inflatorischen Druckfaktoren erkennen lässt. Das Lohnwachstum ist moderat geblieben. Die Energiepreise und Zölle beeinflussen jedoch weiterhin die Inflation. Deshalb dürfte der nächste Inflationsbericht entscheidend dafür sein, ob eine Zinserhöhung gerechtfertigt wäre.“
Die neuesten Zahlen stellen weder ein „Hakuna Matata“-Szenario dar, noch ein klares Signal für eine neue geldpolitische Straffung. Wie der ewige Kreislauf des Lebens enthalten die Daten mehr Informationen, als eine bloße Veröffentlichung zu erkennen vermag. Solange die Fed nur wenige Hinweise gibt, kann jede neue Zahl die Märkte auf eine neue Spur führen.
Die Märkte rechnen mit weiteren Zinserhöhungen der Fed
* Siehe zum Beispiel Bauer, M. D., Lakdawala, A. und Mueller, P. (2022), „Market-Based Monetary Policy Uncertainty“, The Economic Journal, Band 132, Nr. 644, S. 1290-1308.
