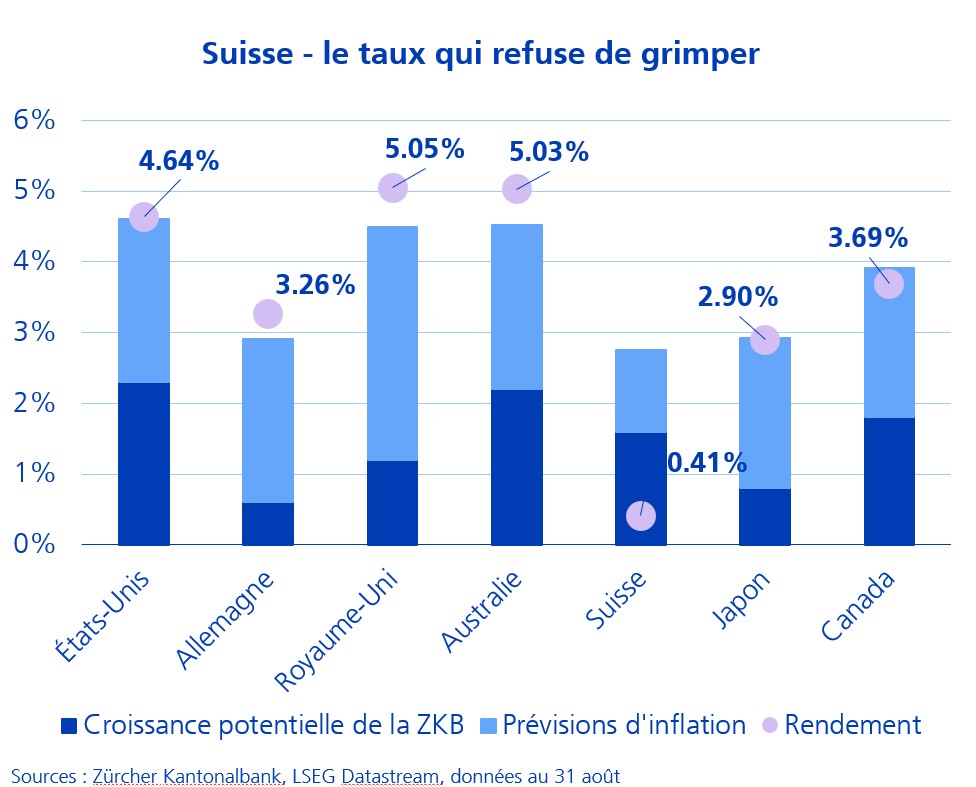
Unsere Grafik der Woche veranschaulicht ein einfaches Konzept: Je stärker das Wachstumspotenzial einer Volkswirtschaft, desto höher sollte ihr 10-Jahres-Zinssatz sein, gemäß der Fisher-Gleichung. Die Vereinigten Staaten, das Vereinigte Königreich und Australien folgen dieser Logik weitgehend. Die Schweiz hingegen hinterfragt sie — eine Rendite von rund 0,40% gegenüber einem theoretischen Wachstums-Inflations-Paar von etwa 3%. Die Abweichung ist kein Zufallsfehler am Markt, sondern eine strukturelle Signatur.
Erste Erklärung: Die Schweiz ist Opfer ihres eigenen Ersparnisüberschusses. Seit Jahrzehnten weist sie zu den größten Leistungsbilanzüberschüssen und das weltweit höchste Verhältnis von Nettoauslandsaktiva zum Bruttoinlandsprodukt auf (nahe 1000 Milliarden Franken). Der IWF hatte dieses Phänomen bereits 1995 als „Zinsinsel“ bezeichnet: Zu viel inländische Ersparnis im Verhältnis zu zu wenig inländischen Investitionen, und der reale Gleichgewichtszins sinkt, unabhängig davon, was das Potenzialwachstum verspricht.
Zweite Erklärung: Die Verknappung von Wertpapieren. Die verfassungsrechtliche Verschuldungsbremse hält die Nettoverschuldung des Bundes bei rund 17% des BIP. Fügen Sie eine captive und strukturelle Nachfrage hinzu — LPP, Versicherer, Pensionskassen mit langer Laufzeit — und Sie erhalten einen Markt, in dem das Angebot an „sauberen“ Sicherheiten niemals mit der Nachfrage Schritt hält. Es ist der Preis, der nachgibt, nicht die Nachfrage.
Dritte Erklärung: Der Franken erledigt die Arbeit anstelle des Coupons. Eine Währung, die als strukturell aufwertend wahrgenommen wird und eine historisch niedrige Inflation aufweist, belohnt den Anleger teilweise durch die Währung statt durch die Rendite. Die Termprämie wird damit negativ — ein Luxus, den nur sichere Häfen-Währungen sich leisten können.
Singapur zeigt außerdem dieselbe Anomalie aus identischen Gründen: chronischer Leistungsbilanzüberschuss, staatliche Verschuldung, die gesetzlich nicht die laufenden Ausgaben finanzieren kann, der singapurische Dollar strebt nach Aufwertung. Dasselbe Zinsphänomen, jedoch auf einer anderen Hemisphäre.