

Während die Verbreitung von Lösungen der künstlichen Intelligenz (KI) letztlich die meisten großen Branchen beeinflussen dürfte, konzentrieren sich die Bedenken der Investoren heute vor allem auf die Bedrohung, die KI für Softwareanbieter darstellt.
Wo liegt das Risiko?
Die Softwareanbieter haben sich vermehrt Hebel-Darlehen und BDC/Privatkredite für ihre Finanzierung zu Nutze gemacht.
Graphik 1: Exposition gegenüber Software
Hebel-Darlehen und BDC/Privatkredite weisen eine höhere Exposition gegenüber Software und Technologie auf.
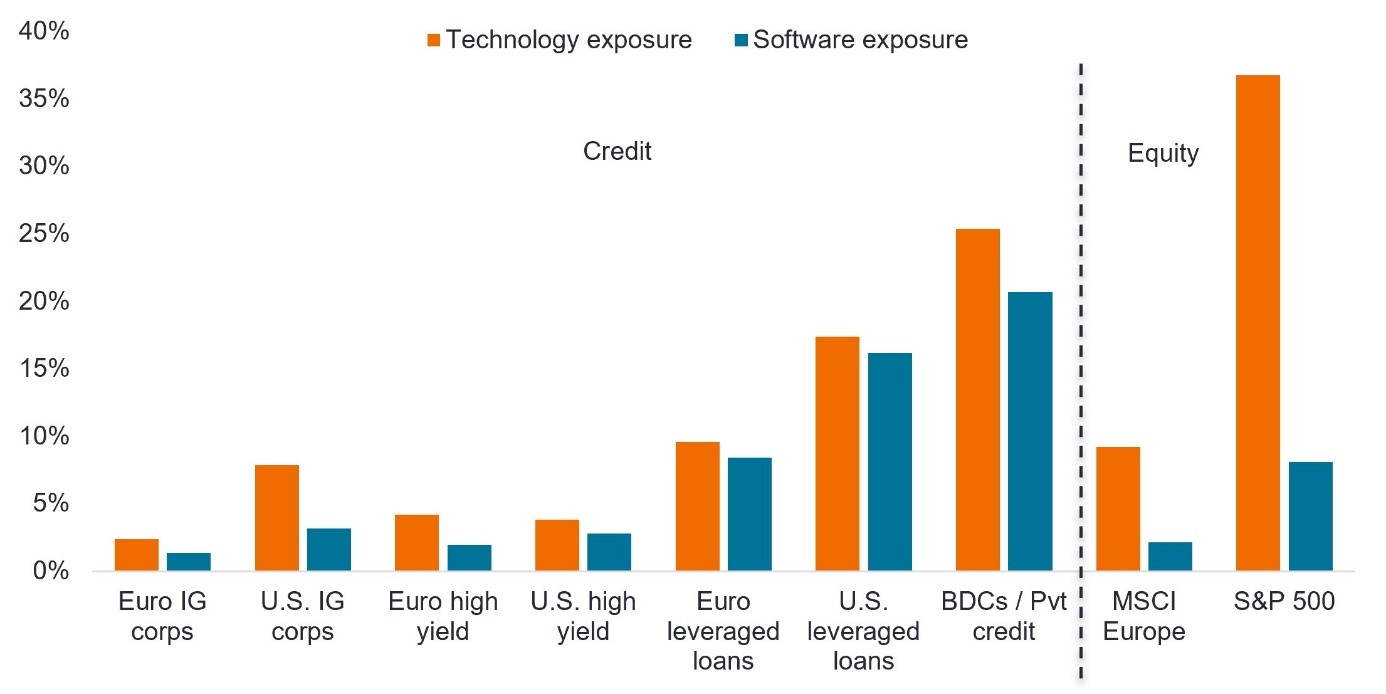
Quelle: Bloomberg, Barclays Research, zum 31. Juli 2026.
Wie unten beschrieben, besteht unsere Methode darin, das Risiko zu isolieren und zu quantifizieren, zu versuchen, es durch aktives Management zu mindern, und die Anlagevehikel auszuwählen, die unserer Ansicht nach strukturelle Schutzmechanismen gegen Ausfälle bieten können.
1. Risiko isolieren und quantifizieren
Technologiebezogene Darlehen und damit verbundene Kredite1 machen etwa 22% des Universums amerikanischer CLO-Darlehen und 17% des Universums europäischer CLO-Darlehen aus. Wir sind jedoch der Ansicht, dass die rein Sektorklassifikation das Risiko überschätzt, da nicht alle Emittenten direkt von KI-Störungen betroffen sind.
Wir bewerten jeden Kredit individuell und haben festgestellt, dass nur 11% der CLO-Darlehen in den USA und 9% der CLO-Darlehen in Europa direkt von KI-bedingten Störungen betroffen sind, was etwa der Hälfte der Referenz-Exposition gegenüber Technologieunternehmen entspricht.
Graphik 2: Kredite, die von KI betroffen sind
Die Kredite, die direkt von den technologischen Störungen der KI betroffen sind, stellen einen deutlich geringeren Anteil am Index dar, als es die Gewichtungen der Wertpapiere vermuten lassen.
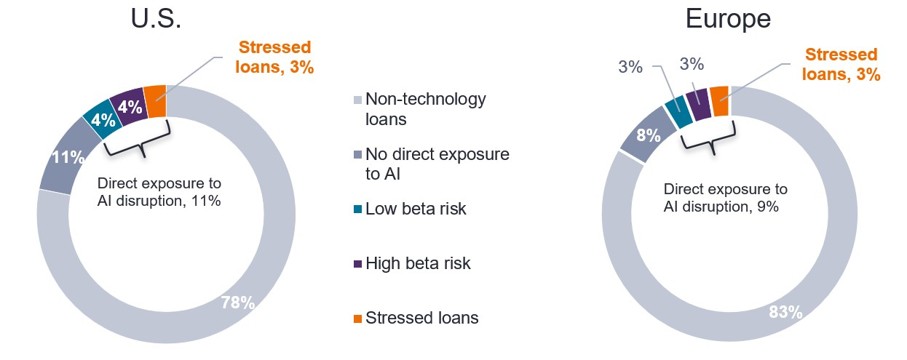
Quelle: Janus Henderson Investors, zum 30. Juni 2026.
2. Risiko durch aktives Management mindern.
Sobald wir das Risiko ordnungsgemäß isoliert und quantifiziert haben, versuchen wir es durch aktives Management zu mindern. Die beiden Kernaussagen hier sind a) das Fälligkeitsprofil gestresster Darlehen zu bewerten, um das unmittelbare Refinanzierungsrisiko zu quantifizieren, und b) die Variationen der direkten Exposition gegenüber KI pro einzelner CLO-Transaktion zu identifizieren.
In den USA machen technologiekundige Darlehen, die innerhalb der nächsten drei Jahre fällig werden, nur 1,4% des Kredituniversums aus, während dieser Wert in Europa 0,7% beträgt. Kein technologischer Kredit in Schwierigkeiten wird innerhalb eines Jahres fällig.
Graphik 3: gestresste Kredite nach Fälligkeit
Nur ein sehr kleiner Anteil des Kredituniversums befindet sich in Schwierigkeiten und wird in den nächsten drei Jahren refinanziert werden.
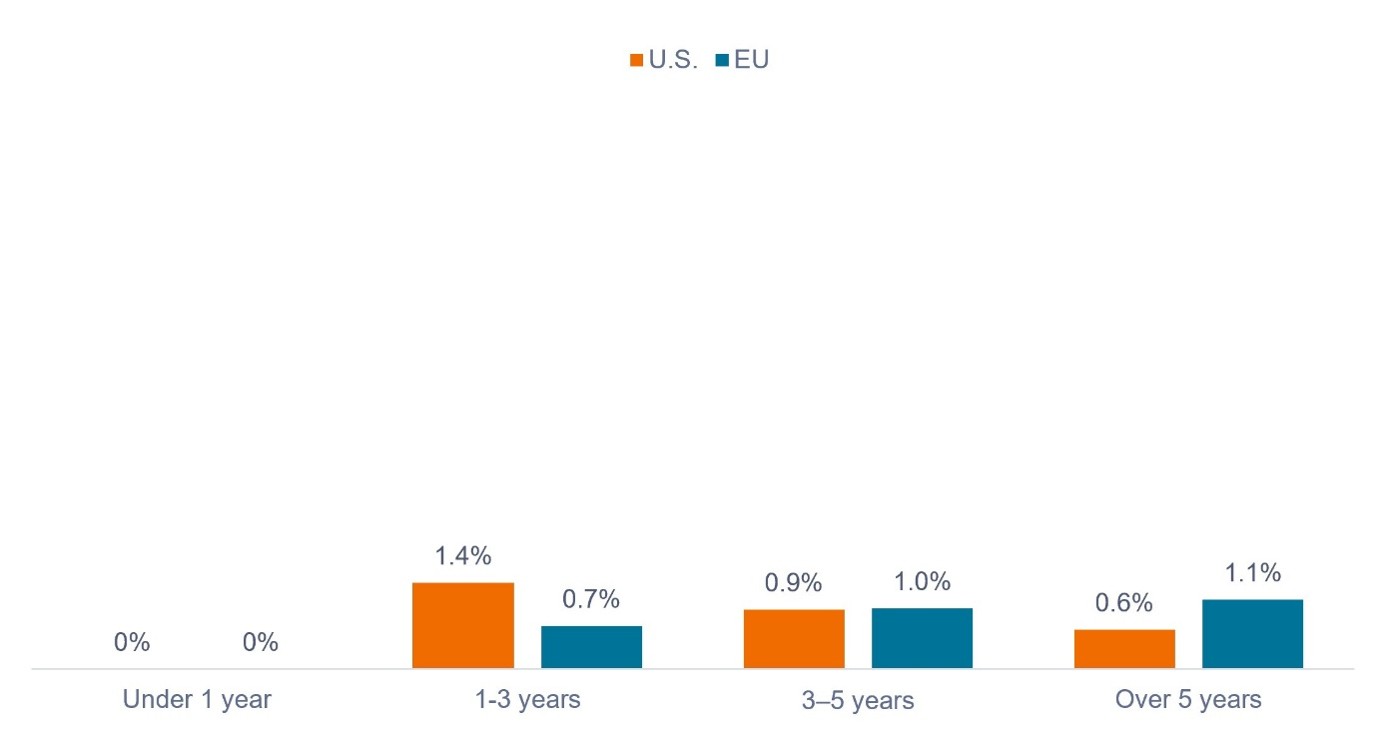
Quelle: Janus Henderson Investors, zum 30. Juni 2026.
Nach der Analyse von über 2.750 CLO-Transaktionen an den US-amerikanischen und europäischen Märkten haben wir festgestellt, dass die Exposition gegenüber gestressten technologischen Darlehen erheblich von Transaktion zu Transaktion und von CLO-Manager zu CLO-Manager variiert. In unserer Analyse identifizierten und quantifizierten wir die Exposition jedes CLO gegenüber gestressten technologischen Darlehen, ordneten die Transaktionen von der niedrigsten bis zur höchsten Exposition und fassten sie nach Quartilen zusammen.
Mit mehr als 170 CLO-Managern, die auf beiden Märkten tätig sind, und einzelnen Managern, die Geschäfte mit unterschiedlicher Zusammensetzung und Jahrgang verwalten, wird die Exposition letztendlich durch die Kreditselektion auf Transaktionsebene bestimmt.
3. Die Anlagevehikel auswählen, die unserer Ansicht nach einen strukturellen Schutz bieten können
Unserer Ansicht nach sollten Investoren, die eine Exposition gegenüber variablen Zinssätzen suchen, CLOs gegenüber Hebel-Darlehen bevorzugen, aufgrund der strukturellen Schutzmechanismen und der höheren Kreditqualität der CLOs sowie der Möglichkeit, das gewünschte Kreditrisikoniveau auszuwählen.
Während CLOs eine Kaskadenstruktur verwenden2 um den Kredit zu stärken, tragen Hebel-Darlehen Verluste bei Ausfällen vom ersten Dollar an, da es keine inhärente Tranchenhierarchie gibt, die der direkten Exposition gegenüber den Krediten entspricht.
Graphik 4: Auswirkungen von Ausfällen auf CLO
Die am höchsten bewerteten CLO-Tranchen waren historisch gesehen äußerst wenig dem Ausfallrisiko ausgesetzt.
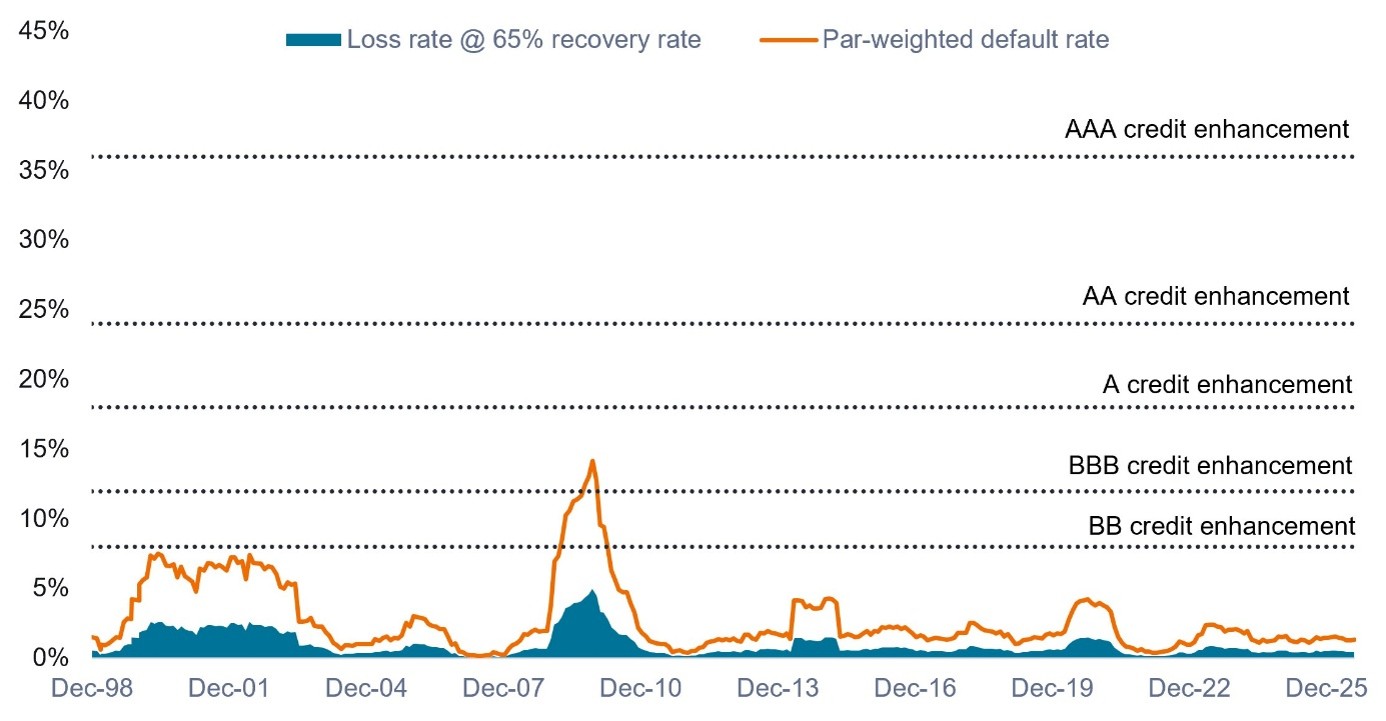
Quelle: JP Morgan, LSTA, Janus Henderson Investors, zum 31. Juli 2026. Die vergangenen Leistungen garantieren nicht zukünftige Ergebnisse.
Aufgrund des hohen Unsicherheitsgrades im Technologiesektor bevorzugen wir die Exposition gegenüber den am höchsten bewerteten CLO-Tranchen (AAA), bei denen der strukturelle Schutz maximal ist. CLOs mit den Ratings AA und A bleiben ebenfalls eine interessante Option, da sie ein sehr hohes Maß an Kredit-Enhancement bieten und im Vergleich zur AAA-Tranche eine zusätzliche Kreditprämie ermöglichen.
Für Investoren in CLO-Tranchen BB und B sind die Risiken direkter. Wir glauben nicht, dass BB- und B-Tranchen Investoren angemessen für dieses Risiko belohnen. Daher empfehlen wir Investoren, sich eher der Tranche BBB zuwenden oder möglicherweise den Tranchen A, AA und AAA, um die Qualität ihres Portfolios zu erhöhen.
Zusammenfassung
Wir glauben, dass der Hype um Software-Darlehen kurzfristig übertrieben ist, während die langfristigen Auswirkungen noch zu beobachten bleiben.
Eine Kombination aus gründlicher Kreditlevel-Analyse, aktiver Selektion und einer Bevorzugung der besser bewerteten CLO-Tranchen bleibt unser bevorzugter Ansatz zur Bewältigung des Risikos von KI-Störungen bei Software-Darlehen.
Der vollständige Artikel ist hier verfügbar.
1 Technologiebezogene Darlehen sind in der Regel der Technologie ausgesetzt, obwohl sie in Branchen außerhalb der Technologie enthalten sind, wie Dienstleistungen, Medien und Telekommunikation, Finanzen oder Immobilien.
2 CLOs sind so strukturiert, dass die Tranche AAA als Erste Zahlungen aus den zugrunde liegenden Darlehen erhält. Nachdem die Zahlungen an die AAA-Tranche geleistet wurden, erhält die AA-Tranche ihre Zahlungen und so weiter. Dies wird manchmal als Kaskadenstruktur bezeichnet. Die Struktur garantiert die Zahlungen bis zur Tranche des Eigenkapitals, außer im Falle von Ausfällen der zugrunde liegenden Kredite. Im Falle eines Ausfalls liefern CLOs zusätzliches Kredit-Enhancement. Wenn zu irgendeinem Zeitpunkt die Sicherheiten innerhalb des CLO unzureichend sind, werden die ursprünglich für die am wenigsten gut bewerteten Tranchen bestimmten Cashflows auf die am besten bewerteten Tranchen umgeleitet, beginnend mit der AAA-Tranche und absteigend in der Struktur. Daher verbessert sich in Marktspannungsphasen typischerweise die Kreditqualität der am besten bewerteten Tranchen.
