
«Form folgt der Funktion»: Am Bauhaus in Dessau war das viel mehr als nur eine Stilfrage. Eine gute Konzeption musste sich im Alltag bewähren. Die Gewinne europäischer Unternehmen stehen vor einer ähnlichen Herausforderung. Seit 2021 sind sie stark gestiegen. Aber wird dieser Trend anhalten?
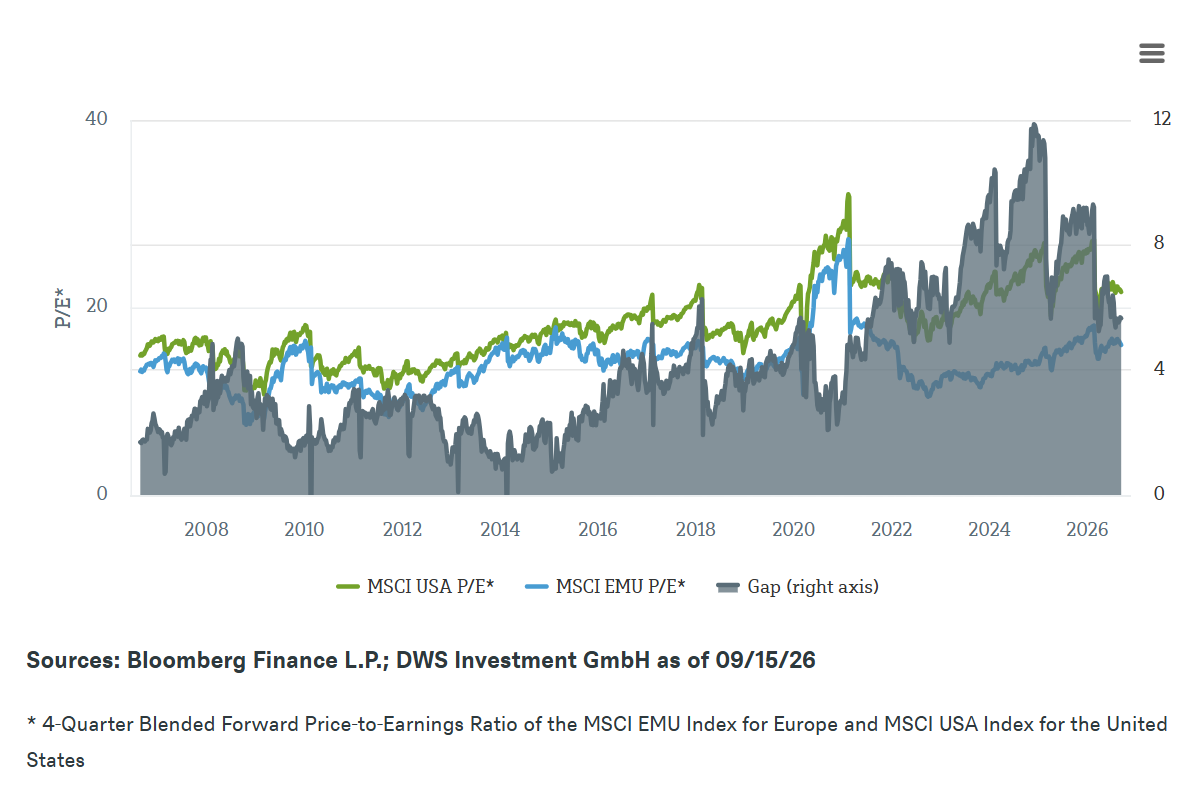
Investoren bleiben skeptisch. Wie unsere Grafik der Woche zeigt, werden die erwarteten Gewinne europäischer Unternehmen weiterhin deutlich unter den Gewinnen ihrer US-Wettbewerber bewertet. Dennoch erlebte der Stoxx Europe 600 eine der besten Phasen bei der Veröffentlichung von Ergebnissen seit Jahren. Im zweiten Quartal stieg das Gewinn je Aktie um mehr als 20 Prozent. Der Energiesektor trug dabei am stärksten bei. Aber auch Industrie und Immobilien legten zu.
Dieser Bewertungsabschlag lässt sich durch strukturelle Gründe erklären. Die europäischen Aktienmärkte sind stärker von Banken und kapitalintensiven Industrieunternehmen dominiert. In den Vereinigten Staaten sind es seit langem die hochprofitable Technologieunternehmen, die das Tempo vorgeben. Ihre Gewinne stiegen lange schneller und erforderten weniger physischen Kapitalaufwand.
Doch dieses Erfolgsmodell muss sich auch wieder bewähren. Die Überlegenheit der USA beruht größtenteils auf einigen wenigen Technologieführern, die durch das Internet extrem rentabel geworden sind. Damit sie anhält, müssen ihre hohen Investitionen in KI Früchte tragen, insbesondere für ihre eigenen Aktionäre. Das ist möglich, aber keineswegs selbstverständlich.
Wenn die Produktivitätsgewinne, die durch KI erzeugt werden, breiter in der Wirtschaft verteilt würden, könnte der Mangel an großen Technologiekonzernen in Europa weniger bedeutsam sein. Industrie, Energieversorger und Dienstleister können ebenfalls davon profitieren, und zwar als Anwender. Laut einigen Studien erhöht KI insbesondere die Produktivität von weniger erfahrenen und weniger qualifizierten Mitarbeitenden. Langfristig könnte dies einige Folgen des demografischen Wandels abmildern und die öffentlichen Finanzen entlasten.
Même au-delà de l’IA, les perspectives de l’Europe se sont améliorées dans certains domaines. Le tournant que connaît l’Europe en matière de politique de sécurité entraîne une hausse des dépenses de défense et d’infrastructures. Cela devrait également stimuler des investissements utiles à long terme dans les capacités de production, les réseaux électriques et l’automatisation. À notre avis, les résultats de certaines élections nationales ou régionales n’y changent pas grand-chose. De plus, ils vont rarement dans le même sens, comme l’ont récemment montré les élections en Suède et en Saxe-Anhalt. Les dernières données économiques sont également globalement encourageantes. De nombreuses sociétés cotées en bourse en Europe réalisent de toute façon une part considérable de leur chiffre d’affaires hors d’Europe.
«Eine Bewertungsabschlag allein reicht nicht aus, um einen Markt attraktiv zu machen. Aber im Moment sprechen viele Faktoren für europäische Aktien», betont Philipp Schweneke, Leiter des europäischen Aktienbereichs bei DWS. «Damit dies anhält, muss der jüngste Gewinnanstieg sich auf eine größere Anzahl von Unternehmen ausweiten und dauerhaft angelegt werden.»
Après tout, le Bauhaus ne misait pas non plus sur des pièces uniques destinées à la vitrine, mais sur des conceptions qui faisaient leurs preuves au quotidien et pouvaient être reproduites en série. Les entreprises européennes müssen désormais montrer que la récente poussée des bénéfices est plus qu’un simple cas isolé.
Europa ist nach wie vor billiger als die Vereinigten Staaten
1Brynjolfsson, E., Li, D. und Raymond, L. (2025) „Generative AI at Work“. The Quarterly Journal of Economics 140, Nr. 2, S. 889–942.
