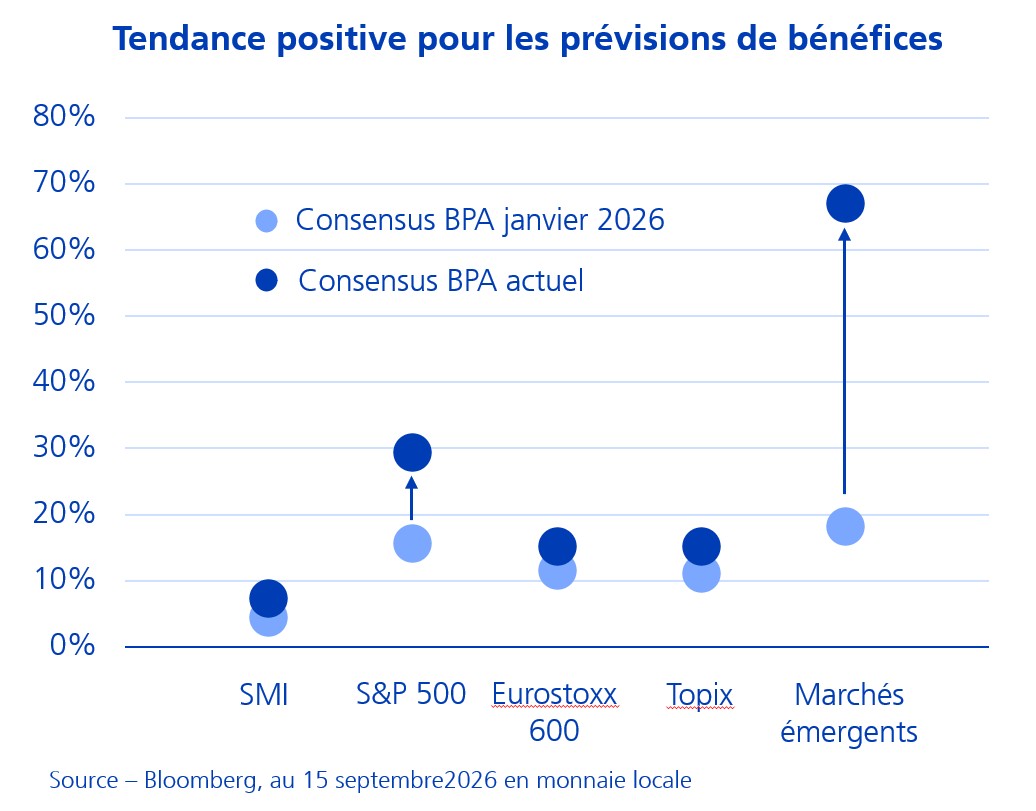
Es brauchte drei bislang unbekannte Divergenzen im FOMC und einen 30-Jahre-Höchststand seit 2007, damit Kevin Warsh am 16. September endlich den richtigen Ton traf. In der Zwischenzeit setzte sich eine eher dezente Bewegung durch: Die Gewinne für 2026 der großen Indizes wurden seit Januar unaufhörlich nach oben korrigiert, ohne Schlagzeilen zu machen.
Die Tech dominiert das Geschehen — mehr als 80% der IT-Unternehmen im S&P wurden seit Juli nach oben revidiert — getragen von den Rückwirkungen der beschleunigten CAPEX-Investitionen in Rechenzentren, die Bauwesen und Halbleiter in den USA ebenso wie in Asien durchdringen. JPMorgan oder Barclays zielen jetzt auf 365 US-Dollar Gewinn pro Aktie (EPS) für den S&P 500 im Jahr 2026: Das erwartete Wachstum im dritten Quartal ist in drei Monaten von 26,6% auf 28,7% gestiegen.
Der Ball der Zentralbanken scheint sich zu schließen. Nach einem turbulenten Amtsantritt hat Kevin Warsh am 16. September erneut die Oberhand gewonnen, indem er eine Zinserhöhung verantwortete und eine entschlossene Rede über das Inflationsziel von 2% hielt. Die Anleihemärkte, die ihn seit dem Sommer geprüft hatten, scheinen damit zufrieden zu sein: Die Realzinsen haben noch kein restriktives Niveau erreicht, sodass sich die US-Konjunktur entsprechend anpassen dürfte und so die Aktienfundamentaldaten unterstützen sollte.
Bleibt die Variable, die kein Diagramm erfassen kann: Eine Verschärfung des Ölschocks im Nahen Osten würde ausreichen, um daran zu erinnern, dass die Makroökonomie die Bühne nie wirklich verlassen hat.