

Der aktuelle Ausbruch des „Super-El Niño“ könnte der stärkste jemals verzeichnete sein, mit gravierenden Auswirkungen auf die Volkswirtschaften weltweit. Dieses wiederkehrende klimatische Phänomen lastet typischerweise auf Inflation, Wachstum und öffentlichen Finanzen, indem es Landwirtschaft sowie Sektoren, die empfindlich gegenüber klimatischen Bedingungen sind, wie Bergbau und Versorgungsdienste, stört. Die Analyse konzentriert sich hier auf die Volkswirtschaften der Emerging Markets und darauf, was ein Super-El Niño an Veränderungen in der relativen Attraktivität ihrer Staatsschulden bedeuten könnte, angesichts der Risiken.
Was ist El Niño?
El Niño ist ein weltweites, wiederkehrendes klimatisches Phänomen. Es tritt auf, wenn die Gewässer im Südteil des Pazifik wärmer als gewöhnlich sind, was zu extremen Temperaturen und Niederschlägen in verschiedenen Regionen der Welt führen kann.
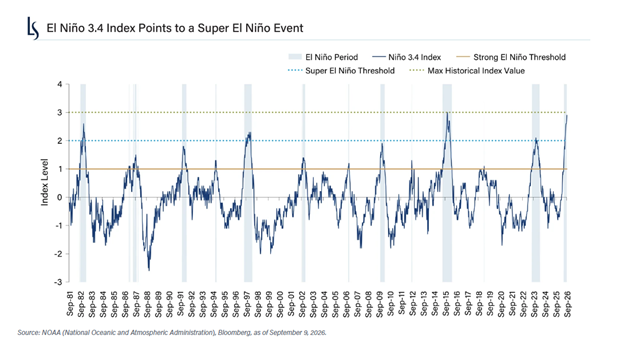
El Niño hat historisch gesehen die Risiken verstärkt
Die klimatischen Auswirkungen von El Niño variieren stark von Region zu Region, manchmal sogar innerhalb eines Landes. Sie können sich als Dürre in Südostasien oder umgekehrt als zunehmende Niederschläge in bestimmten Teilen Lateinamerikas äußern. Seine wirtschaftlichen Auswirkungen erfolgen in der Regel über drei Hauptkanäle:
- Bruttoinlandsprodukt, mit einem Wachstumsrückgang in den klimabedingt sensiblen Sektoren, insbesondere Landwirtschaft, Viehzucht, Bergbau und öffentliche Dienstleistungen.
- Die Inflation, infolge eines Produktionsrückgangs, von Angebotsstörungen und Auswirkungen auf die Rohstoffpreise.
- Der Haushaltssaldo, aufgrund eines Rückgangs der Steuereinnahmen, in Verbindung mit höheren Sozialausgaben und Kosten für die Instandsetzung der öffentlichen Infrastruktur.
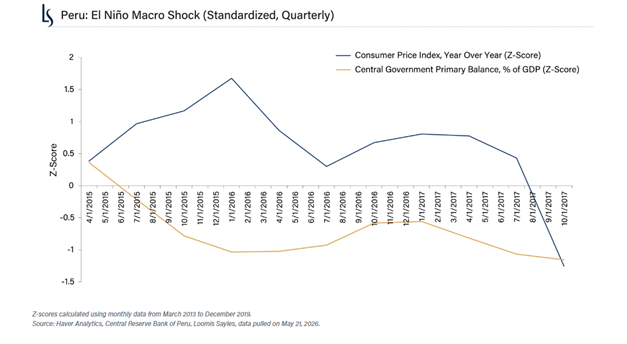
Peru bietet im Verlauf des „Super-El Niño“ 2015–2016 ein lehrreiches Beispiel. Das Land vermied eine Rezession, doch sein primärer Haushaltsüberschuss ging von einem Überschuss in ein Defizit zurück und erholte sich erst drei Jahre später. Inflation und Wachstum entwickelten sich ebenfalls ungünstiger als von historischen Trends erwartet. Ein Großteil der Verschlechterung des Haushaltsdienstes korrelierte jedoch mit einem allgemein sinkenden Metallpreisniveau, was es schwierig macht, den reinen El Niño-Effekt zu isolieren. Trotz dieses Drucks haben sich die Renditeabstände der peruvianischen Staatsschuld gegenüber dem Gesamtindex JP Morgan Emerging Markets Bond Index nicht wesentlich vergrößert.
Welche Staaten sind am stärksten exponiert?
Um zu bestimmen, welche Staatshaushalte am stärksten von den wirtschaftlichen Folgen des El Niño betroffen sind, haben wir PHIRE™ (Physical Hazard Investment Risk Exposure) verwendet, unser Analysewerkzeug für klimatische physische Risiken. Es kombiniert die Exposition gegenüber klimatischen Gefahren mit wirtschaftlichen, infrastrukturellen und institutionellen Faktoren, um sowohl Verwundbarkeit als auch Widerstandsfähigkeit der Staaten zu bewerten.
Die Ergebnisse bestätigen einige Intuitionen und liefern zugleich nützliche Einblicke. Indien erscheint als am verwundbarsten: wärmere und trockenere Bedingungen könnten sich mit einem angekündigten schwachen Monsun verbinden. Hinzu kommt seine Abhängigkeit vom Hormuz-Straßenkorridor für seine Düngerimporte. Während sein Agrarsektor stärker von klimatischen Risiken und Versorgungsunterbrechungen betroffen sein könnte, behält die indische Wirtschaft insgesamt eine starke Dynamik, mit einem Bruttoinlandsprodukt-Wachstum von 7,8% im zweiten Quartal 2026 (Quelle: National Accounts Division, National Statistics Office, Ministry of Statistics and Programme Implementation (MoSPI), Regierung Indien. Daten des ersten Quartals des Geschäftsjahrs 2026-2027 (April–Juni), veröffentlicht am 31. August 2026). Indonesien erfährt ähnliche klimatische Drucke.
Lateinamerika scheint besser gegen klimatische Risiken geschützt zu sein. Aufgrund seiner Geografie und Struktur der Wirtschaft bleibt Peru El Niño zwar ausgesetzt. Seine Verwundbarkeit wirkt uns jedoch geringer als im vorherigen Zyklus, dank vorbereitender Maßnahmen und robuster makroökonomischer Widerstandsfähigkeit. Der Kupferboom hat insbesondere seine Außenbilanz und seine öffentlichen Finanzen gestützt. Peru, Chile, Uruguay und Costa Rica erzielen in unserer Analyse gute Ergebnisse, dank Faktoren wie Infrastrukturqualität, Grad der Vorbereitung, Zugang zu Katastrophenfinanzierungen und allgemein ihrer makrofinanziellen Widerstandsfähigkeit. Andere Volkswirtschaften der Region, darunter Argentinien, Paraguay und der Süden Brasiliens, haben historisch von den El Niño-Bedingungen profitiert.
Berücksichtigen die Märkte diese Risiken?
Wir haben uns dann bemüht zu bestimmen, in welchem Umfang diese Risiken bereits in den Marktpreisen widerspiegelt sind. Indem wir die Ergebnisse von PHIRE mit unserem internen Modell zur Bewertung der Schwellenmärkte kombinieren, unterscheiden wir drei Gruppen von Staaten:
- Teuer und risikobehaftet: Diese Staaten weisen eine hohe Exposition gegenüber physischen Klimarisiken auf, doch ihre Renditeabstände sind gering. Investoren könnten daher unzureichend für diese Risiken kompensiert sein. Süd- und Südostasien dominieren diese Gruppe, insbesondere Sri Lanka und Indonesien.
- Weniger teuer und widerstandsfähiger gegenüber dem Klima: Diese Staaten sind weniger exponiert gegenüber physischen Risiken und weisen nach unserer Analyse attraktivere Bewertungen auf. Zu dieser Gruppe gehören Argentinien, Ecuador, Mexiko und Südafrika.
- Bezüglich El Niño weitgehend geschützt: Diese Staaten scheinen weitgehend vor seinen Auswirkungen geschützt zu sein. Sie befinden sich hauptsächlich in Subsahara-Afrika, Mittel- und Osteuropa sowie Zentralasien. Viele von ihnen weisen zudem attraktive Bewertungen auf: Investoren müssen daher nicht unbedingt auf Rendite verzichten, um ihre Exposition gegenüber El Niño zu verringern.
Den Turbulenzen begegnen
Aufstrebende Staatsschulden weisen sehr unterschiedliche Profile auf. Die potenziellen wirtschaftlichen Folgen von El Niño, ebenso wie ihre Berücksichtigung durch die Märkte, variieren deutlich von Land zu Land. Dieses Phänomen wirkt sich nicht einheitlich auf die Emerging-Markets aus. Unsere Analyse deutet sogar darauf hin, dass einige der am stärksten exponierten Länder auch jene sind, deren Schulden am teuersten erscheinen. Investoren, die sich um dieses Risiko sorgen, sollten daher jedes Land separat prüfen und sowohl attraktive Bewertungen als auch eine gute klimatische Widerstandsfähigkeit suchen.
