

Im Oktober erlebte der Kreditmarkt einen brutalen Einbruch, der sich jedoch auf bestimmte Segmente beschränkte. Zum Teil führten Zwangverkäufe zu den fallenden Bewertungen, eher als eine Verschlechterung der Kreditqualität der Emittenten. Für aktiv gemanagte Fonds bietet eine solche Episode historisch gesehen attraktive Kaufgelegenheiten zu Kursabschlägen.
Ein Stress konzentriert sich auf das B−-Segment
Zwischen Anfang September und dem 23. Oktober stieg die fünftjährige Rendite von B− von etwa 7% auf 13,5%, also +6,5 Prozentpunkte. In derselben Periode erhöhte sich die Rendite der BB nur um etwa einen Punkt, von 4,2% auf 5,2%. Der Stress betrifft das B−-Segment und die Notierungen geringerer Qualität, nicht den gesamten Markt.
Fünfjahres-Renditen nach Rating, in%
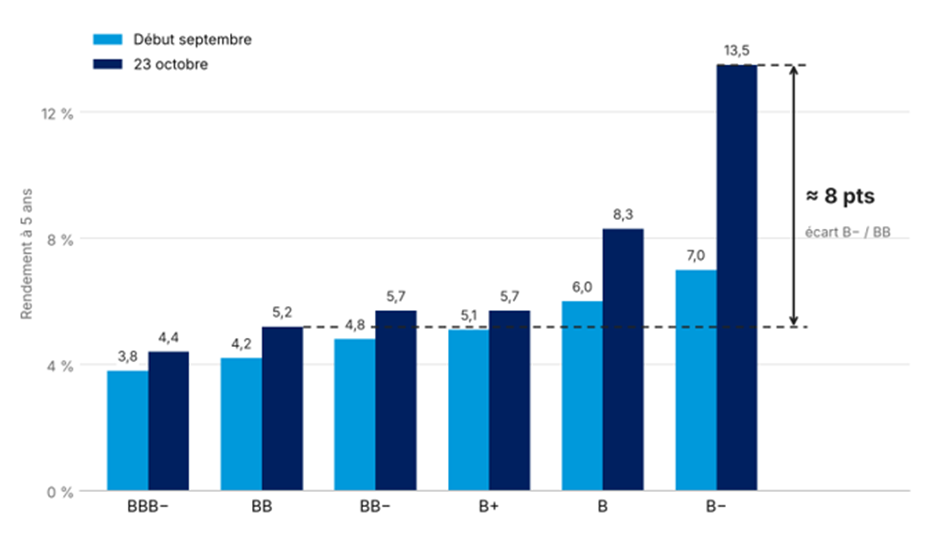
Quelle: Bloomberg 23.10.2026, Die vergangenen Ergebnisse sind kein Indikator für zukünftige Ergebnisse.
Die Folge ist eine Rekord-Spread-Differenz. Die Renditedifferenz zwischen den B−-Krediten und BB stieg von etwa 3 Punkten zu Beginn September auf etwa 8 Punkte am 23. Oktober, ein Niveau, das seit 2008 nicht mehr erreicht wurde.
Diese Spread-Differenz resultiert aus einem technischen Phänomen und nicht aus fundamentalen Faktoren. Tatsächlich konzentrieren sich Zwangverkäufe auf Segmente des Kredits, die von einer bestimmten Kategorie institutioneller Investoren gehalten werden. Der BB-Sektor, deutlich widerstandsfähiger, bewegt seine Renditen kaum.
Eine technische Bewegung, verursacht durch unter Druck stehende Hedgefonds
Dieser Stress hat seinen Ursprung bei einigen gehebelten Hedgefonds, die stark im europäischen High-Yield investiert sind, und im Oktober schwere Verluste erlitten haben.
Der Anstieg der Zinssätze setzte sich im September fort und erreichte Mitte Oktober seinen Höhepunkt, und der drastische Kursrückgang bestimmter Anleihetitel hat Margin-Calls bei diesen institutionellen Investoren ausgelöst.
Auf diese Weise führten der drastische Kursverfall von Titeln wie Virgin Media, dem zweitgrößten britischen Telekommunikationsanbieter, oder Merlin Entertainments, Betreiber der Legoland- und Madame Tussauds-Freizeitparks, zu Margin-Calls seitens der ausleihenden Banken. Die Hedgefonds, die bestimmte Positionen hielten, sahen sich gezwungen, Positionen zu verkaufen, um die Banken zu tilgen und ihre Verschuldung zu reduzieren (Deleveraging).
Die Größe dieser Verluste erklärt sich durch den verwendeten Hebel. Bei einem Hebel von 5 führt ein Preisrückgang von 4% zu einem Kapitalverlust von 20%. Um ihre Margin-Calls zu erfüllen, sind diese Fonds gezwungen, Positionen zu verkaufen, beginnend mit den liquideren Titeln. Diese Zwangsverkäufe drücken die Preise nach unten und lösen weitere Margin-Calls in einer Kaskade aus: ein Teufelskreis, der nichts mit der Solidität der Emittenten zu tun hat. Die Verluste sind in der Bewertung (Mark-to-Market) real, aber sie spiegeln eine technische Bewegung wider, nicht eine Zunahme des Ausfallrisikos.
Für aktiv gemanagte Fonds bietet eine solche Episode historisch gesehen attraktive Kaufgelegenheiten zu Kursabschlägen, vorausgesetzt, man bleibt bei der Auswahl der Kredite selektiv.
