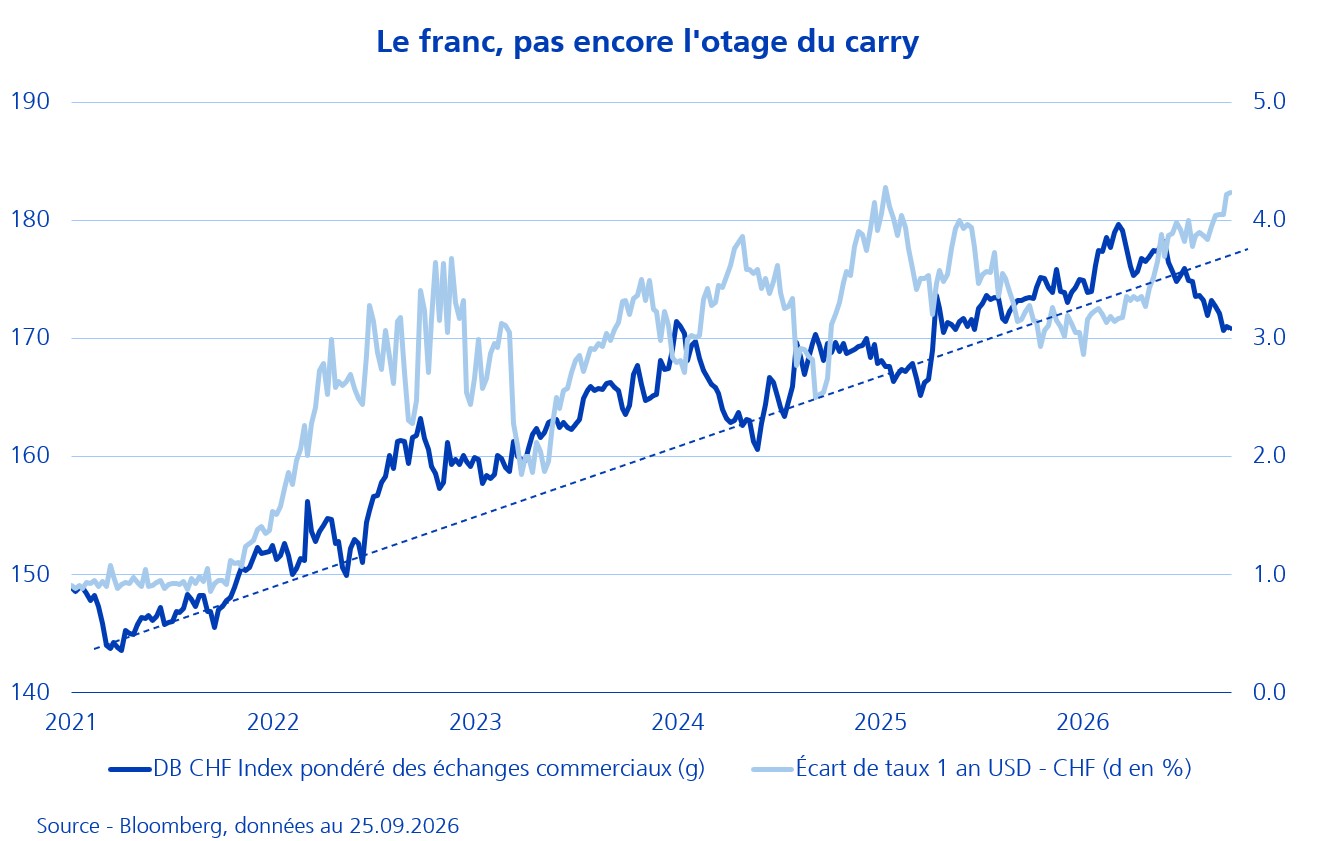
Der Franken durchläuft eine Zone der Turbulenzen, die eigentlich nichts Neues ist. Die Ein-Jahres-Zinsdifferenz gegenüber dem Dollar liegt nahe ihren Höchstständen seit 2021, ein Terrain, das historisch gesehen den CHF kurzfristig stets belastet hat – die Schweizer Währung verliert dann an Boden, bis sich der Zinsabstand auflöst.
Die SNB trägt auch ihren Teil dazu bei. Zum fünften Mal in Folge ließ sie den Leitzins bei 0 %, ein Präsident Schlegel, der angesichts einer Inflation, die vor allem als energetisch und vorübergehend angesehen wird, gelassen wirkt. Zugleich hat die EZB im September erneut gestrafft und damit die Lücke zu den großen Zentralbanken vertieft. Die Renditen der Schweizer Zehnjährigen, weiterhin nahe null, bieten dem Kapital kein Carry-Argument, um Kapital anzuziehen.
Auf dem Papier scheinen alle Zutaten für einen strukturell geschwächten Franken vorhanden zu sein — jenes Szenario, das lange den Yen geprägt hat, regelmäßig Opfer des Carry Trades geworden ist. Aber der Vergleich endet hier: Haushaltsdisziplin, politische Stabilität und eine dauerhaft niedrigere Inflation als anderswo tragen weiterhin zu einem übergeordneten Aufwärtsdruck bei, den der Zinsunterschied derzeit nur testet, ohne ihn umzudrehen.
Bleibt die Volatilität. Jede Nervosität an den Märkten hat in der Vergangenheit beträchtliche Zuflüsse in den CHF zurückgeführt — ein Reflex, der rasch wieder die Oberhand gewinnen könnte, falls die politischen Spannungen, insbesondere in Europa (Deutschland, Frankreich), bis Jahresende zunehmen sollten. Der Franken hat nie ein positives Zinsdifferenzial benötigt, um wieder als sicherer Hafen zu gelten.