
Für eine Vielzahl von Krypto-Assets ist die Kritik berechtigt: Sie zahlen keine Dividende. Eine Kryptowährung ist eine handelbare digitale Einheit eines Netzwerks oder einer Anwendung, notiert, aber ohne Bilanz oder Dividendenverpflichtung. Einige erheben jedoch kontinuierliche Gebühren, was überprüfbar ist, da jede Transaktion auf der Blockchain öffentlich ist. Das Recht auf diese Erträge ist vergleichbar gesichert: durch das Gesellschaftsrecht für den Aktionär, durch den Protokollkodex oder eine Abstimmung der Inhaber, das Äquivalent einer Generalversammlung, für den Inhaber von Tokens.
Drei Fragen, die sich jeder Aktieninvestor bereits stellt
Ein Aktieninvestor beginnt damit zu fragen, was eine Aktivität einnimmt. Bei einem Token sind es die Gebühren, die von den Nutzern bezahlt werden, von denen ein Teil rückerstattet wird: Bei Aave, der führenden Kreditplattform, fließen mehr als 85% der Gebühren in Zinsen an die Einleger zurück; auf der Handelsplattform Uniswap fließen über 90% an die Liquiditätsanbieter. Die Marktkapitalisierung geteilt durch das, was dem Protokoll verbleibt, seine Nettoumsätze, ergibt das Umsatzmultiplikator des Tokens. Es gibt an, ob hinter dem Kurs nur Einnahmen stehen.
Er fragt dann, was ihm zusteht, für eine Aktie via Dividenden und Rückkäufe. Tokens haben keine Dividendenpflicht, aber einige Protokolle kaufen ihre eigenen Tokens zurück und zerstören sie, das Äquivalent eines Aktienrückkaufs mit anschließender Vernichtung. Bezogen auf die Marktkapitalisierung ist dies die Aktionärsertragsrendite (shareholder yield). Die Protokolle veröffentlichen keinen „Gewinn“ im klassischen Sinn; das Kurs-Gewinn-Verhältnis (KGV) hat daher keinen Sinn.
Schließlich verfolgt er die Verwässerung, bekannt durch Kapitalerhöhungen und Freigaben am Ende von Sperrfristen. Tokens kumulieren beides: Emission neuer Tokens und Freigaben zugunsten des Teams und der Investoren. Die vollständig verwässerte Bewertung (fully diluted valuation, FDV) berücksichtigt alle Tokens, die noch nicht im Umlauf sind. Ein Rückkauf hat wenig Gewicht, wenn mehr Tokens auf den Markt kommen, als sie wieder verlassen.
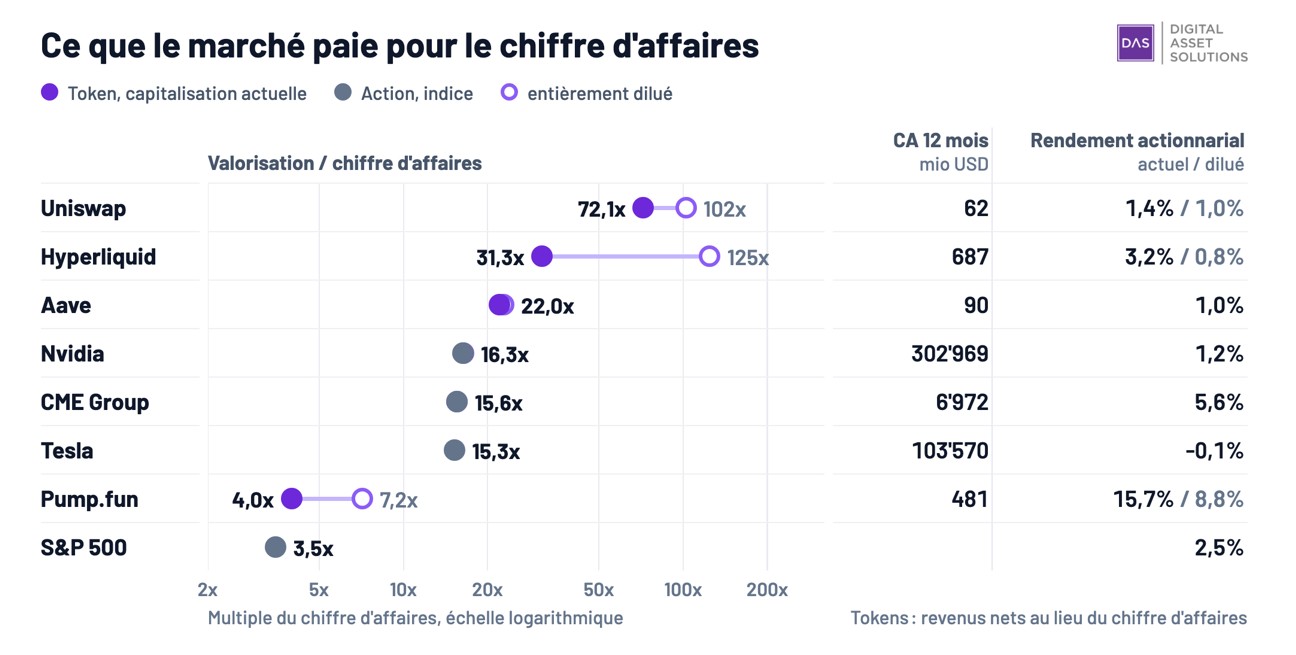
Umsatzmultiplikator, aktuell und vollständig verwässert, Nettoumsatz und Aktionärsertrag über zwölf Monate / Quellen: DefiLlama, CoinGecko, Digital Asset Solutions
Anwendungen: Rückkäufe durch Gebühren finanziert
Sechs Beispiele, Werte über zwölf Monate bis Ende Oktober 2026: die Anwendungen Hyperliquid (Derivatebörse), Aave, Uniswap und Pump.fun (Token-Launch-Plattform), sowie die Basisnetzwerke Ethereum und Solana, ergänzt durch Bitcoin. Hyperliquid verwendet praktisch alle seine Nettogewinne für Rückkäufe und gibt so jährlich ca. 3% seiner Marktkapitalisierung an die Inhaber zurück, eine Rendite, die mit der des S&P 500 vergleichbar ist. Bezogen auf die FDV sinkt die Rendite unter 1%.
Pump.fun verdient an den Handelsgebühren der frisch gestarteten Memecoins. Über zwölf Monate weist die Plattform eine Aktienrendite von ca. 16% aus, setzt aber seit April 2026 nur noch die Hälfte ihrer Nettogewinne dafür ein. Zugleich haben Freigaben zugunsten des Teams und der Investoren das Umlaufangebot um etwa 30% erhöht, trotz Rückkäufen. Rückkäufe allein sagen daher nicht, ob der Anteil eines Inhabers steigt.
Bei Hyperliquid ist die Rückführung im Protokollcode verankert; bei Aave und Uniswap hängt sie von einer Abstimmung der Inhaber ab. Uniswap zerstört Tokens seit Ende 2025 auf Beschluss der Inhaber. Aave hat Rückkäufe im April 2026 ausgesetzt; eine Wiederaufnahme, angekündigt im Oktober 2026, wartet noch auf eine Entscheidung.
Die Basisnetzwerke und Bitcoin folgen einer anderen Logik
Ethereum und Solana erheben Gebühren, werden jedoch mit einem hohen Vielfachen dieser Einnahmen bewertet. Der Markt bewertet ihre Tokens als Sicherheiten und Zahlungsmittel für ihr eigenes Netzwerk, abhängig von der Nutzerzahl und den Netzeffekten. Die Emission übersteigt mehrmals die Zerstörungen. Wer seine Tokens zur Absicherung des Netzwerks (Staking) bindet, erhält vor allem neue Tokens statt operativen Einnahmen; wer sich der Teilnahme verweigert, wird verwässert. Die Aktionärsertragsrendite von Ethereum liegt unter einem Promille.
Bitcoin verfügt weder über Umsatz noch Ausschüttungen; wie Gold wird es nach seiner Knappheit bewertet. Seit der Halbierung der Emission im April 2024 (Halving) wächst sein Angebot etwa um 0,8% pro Jahr, gegenüber ca. 1,7% beim Goldbestand durch Bergbauproduktion. Weitere Eigenschaften, wie globale Transfersfähigkeit oder Eigentumsschutz durch Selbstverwahrung, eignen sich ebenfalls schlecht für eine Bewertung.
