

Die Geschichte der US-Staatsverschuldung verschmilzt mit der Geschichte des Landes. Krieg und Frieden, Wohlstand und Krisen, durch verschiedene monetäre Ordnungen: Diese zwei Jahrhunderte der Entwicklung sind reich an Lehren. Bezogen auf das BIP erreicht die bundesstaatliche Verschuldung heute 126%, ein Niveau, das mit dem von 1946 vergleichbar ist, selbst wenn die langfristigen Zinsen steigen. Soll man darin den Rückkehr der Inflation sehen, eine Wette auf Wachstum, getragen von künstlicher Intelligenz (KI), oder den Beginn einer Vertrauenskrise?
Der Krieg verschuldet, der Frieden tilgt
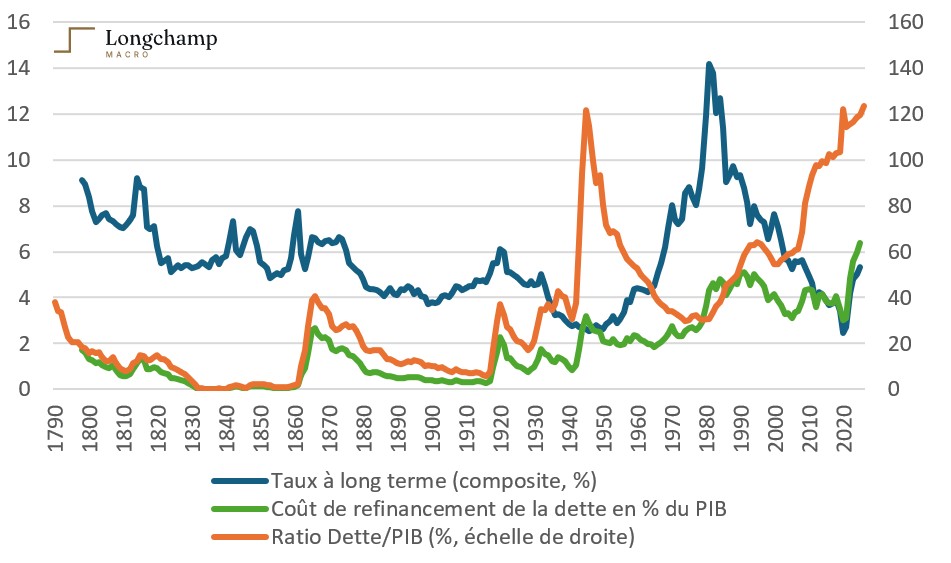
Die großen Schulden- und Entschuldungszyklen werden zunächst durch Krieg und Frieden angetrieben. Wie der untenstehende Graph zeigt, steigt die Verschuldung mit dem Anglo-Amerikanischen Krieg von 1812, dem Bürgerkrieg ab 1861 und den beiden Weltkriegen, danach sinkt sie wieder dank der Friedensdividenden. Im 20. Jahrhundert kommen wirtschaftliche und finanzielle Schocks hinzu: die Große Depression, die Rezession zu Beginn der 1980er Jahre, das Platzen der Internetblase im Jahr 2001, die Finanzkrise von 2008 und die Pandemie von 2020.
US-Bundesverschuldung, langfristige Zinssätze und Kosten der Verschuldung
Quelle: US Treasury, MeasuringWorth, Longchamp Macro
Bis in die 1930er-Jahre bestand kein offensichtlicher Zusammenhang zwischen Verschuldung und Langfristzinsen. Seitdem entwickeln sie sich gegensinnig (Korrelation -0,5). Nach 1971, dem Jahr, in dem der Dollar nicht mehr in Gold konvertibel war, schoss die Verschuldung in die Höhe, während Geld billig wurde. Das trifft heute nicht mehr zu: Die Verschuldung wächst weiter, während die Zinsen steigen.
Die grüne Kurve misst die Zinslast, als Prozentsatz des BIP, wenn die gesamte Verschuldung zu Zinssätzen der langen Laufzeit finanziert würde. Mit 6,4% des BIP im Jahr 2025 ist dieser Indikator so hoch wie noch nie in 235 Jahren, sogar höher als der Höchstwert von 5,1% im Jahr 1991. Das ist ein Zeichen für die prekären Finanzverhältnisse, in denen sich die US-Regierung befindet. Für eine genauere Schätzung des maximalen Zinssatzes, den die Vereinigten Staaten tragen können, verweise ich auf meinen Beitrag „Die Vereinigten Staaten am Rand des Bankrotts“ von Februar 2025.
Die drei Phasen von Minsky
Der Ökonom Hyman Minsky, wiederentdeckt während der großen Finanzkrise, unterscheidet drei Phasen in den Kreditzyklen. In der ersten, der Absicherungsphase (hedge), zahlt der Kreditnehmer Zinsen und tilgt das Kapital aus seinen Einnahmen. In der zweiten, der spekulativen Phase, decken seine Einnahmen zwar die Zinsen, aber nicht mehr das Kapital, das er ständig refinanzieren muss. In der dritten, der Ponzi-Phase, leiht er, um auch die Zinsen zu bezahlen. In dieser letzten Phase kulminiert die Finanzinstabilität, bis zum Minsky-Moment: Der Tag, an dem die Gläubiger erkennen, dass die Schulden nicht mehr bedient werden können, und höhere Zinssätze verlangen, um weiter zu verleihen. Für ein Unternehmen ist dies der Moment des Crashs.
Für einen Staat besteht der Test darin, das Wachstum der Verschuldung mit dem Zinssatz zu vergleichen: Wenn die Verschuldung schneller wächst als der Zinssatz, leiht der Staat, um seine Zinsen zu bedienen. Unter dem Goldstandard erhöht sich die Verschuldung jährlich um 4,2% bei einem langen Zinssatz von 5,6%, und sie sinkt nominal jedes zweite Jahr: Das ist die Absicherungsphase. Nach dem Zweiten Weltkrieg wächst die Verschuldung nur noch um 1,7% pro Jahr bei einem Zinssatz von 4,2%, aber sie wird nach 1957 nie mehr vollständig zurückgezahlt: Das ist der Beginn der spekulativen Phase. Seit 2001 schließlich steigt die Verschuldung jährlich um 7,6% bei einem langen Zinssatz von 4,7%, ja sogar um 8,4% gegenüber 4,1% seit 2020. Das ist die Ponzi-Phase.
Der hier verwendete Langfristzins ist eine zusammengesetzte Reihe, da es keinen Zinssatz für Staatsschulden über den gesamten Zeitraum gibt. Er überschätzt den Zinssatz, zu dem die US-Regierung sich verschuldet, und die durchschnittlichen Kosten ihrer Verschuldung. Die Diagnose ist daher vorsichtig.
Der Dollar, die andere Anpassungsvariable
Die Verschuldung der US-Regierung ist kein gewöhnliches Schuldtitel. Es ist das liquideste Finanzinstrument der Welt, gilt als das risikofreieste Vermögenswert und ist in der internationalen Reservewährung denominiert. Die Nachfrage nach dieser Art von Anlage ist enorm. Zu Beginn der 2010er Jahre wurden fast die Hälfte der handelbaren Staatsanleihen im Ausland gehalten. Dieser Anteil fiel auf ein Drittel, doch der Betrag hat sich mehr als verdoppelt und erreicht 9,1 Billionen Dollar.
Es gibt einen Präzedenzfall. 1933 suspendierte Roosevelt die Dollarkonvertibilität und setzte 1934 den Preis einer Unze Gold auf 35 Dollar fest statt 20,67. Der Kongress annullierte auch die Goldklauseln öffentlicher Anleihen. Das war der erste explizite Zahlungsausfall auf die amerikanische Staatsverschuldung.
Heutzutage übersteigt der Goldpreis die 4000-Dollar-Marke. Seit 2019 hat der Dollar damit ungefähr zwei Drittel seines Goldwerts verloren. Man kann nicht von einem Zahlungsausfall sprechen: Die US-Regierung bedient ihre Schulden in Dollar, und ein Dollar ist nach wie vor einen Dollar wert. Allerdings misst der Goldpreis grob die Kombination aus Inflation, die die Kaufkraft verringert, und der Abwertung der Währung. Das sind die beiden klassischen Instrumente von Ländern, die ihre in eigener Währung ausgegebene Verschuldung entlasten wollen.
Der Minsky-Moment eines souveränen Staates
Ein Staat, der in seiner eigenen Währung borgt, muss nie eine Zahlungsaussetzung vornehmen: Er kann die Rechnung durch Inflation und durch eine schwächere Währung begleichen. Dafür müssen die Zinssätze jedoch unter der Inflation bleiben. In 235 Jahren hat dies die Verschuldung dauerhaft nur einmal reduziert, nach dem Zweiten Weltkrieg, als die Fed den langen Zinssatz auf 2,5% begrenzte.
Bei einer durchschnittlichen jährlichen Verschuldungssteigerung von 6,7% in den letzten fünf Jahren und einem realen Wachstum von etwa 2,7% müsste die Inflation über 4% liegen, um das Verhältnis von Schulden zu stabilisieren.
Freie Märkte werden eine solche Inflation nicht akzeptieren, ohne höhere Zinsen zu fordern. Der Anstieg der Langfristzinsen ist daher nicht nur ein Inflation- oder KI-Wettverhältnis-Signal: Er könnte das erste Symptom des Minsky-Moments sein, die Prämie, die Gläubiger für einen impliziten Zahlungsunfähigkeitsfall verlangen. Die Versuchung, die langfristigen Zinsen zu deckeln, durch Käufe der Fed oder regulatorische Vorgaben, wird nur wachsen.
Für den Anleger, national oder international, ergibt sich die Schlussfolgerung, dass die US-Verschuldung nicht mehr risikolos ist. Ein expliziter Ausfall kann niemals ausgeschlossen werden, aber das wahrscheinlichste Szenario bleibt ein impliziter Ausfall: eine Abwertung der Währung im Inland durch Inflation, und im Ausland durch die Währung.
Der Minsky-Moment eines Staates, der die Reservewährung druckt, ist also heimtückischer als ein Crash. Aber er ist nicht ungefährlich. Ein expliziter Ausfall der US-Staatsverschuldung würde die Krise von 2008 zu einer Bagatelle machen: Die globale Währungsordnung würde zusammenbrechen, und mit ihr die Weltwirtschaft.
Wie schützt man sich vor einer Krise des risikofreien Vermögenswerts? Wenn sie sich allmählich entwickelt, gilt es, die Dollar-Duration schrittweise zu verringern und seine Vermögenswerte in andere starke Währungen zu diversifizieren, wie den Schweizer Franken, und insbesondere in die weltweite Reservewährung der Zukunft wie den Yuan. Wenn sie plötzlich auftritt, bietet nur Gold einen echten Zufluchtsort.
Abschließend erinnern wir uns an eine Zeile eines Charakters von Ernest Hemingway, dem man fragt, wie er bankrott ging: „Auf zwei Arten. Langsam, dann plötzlich.“
