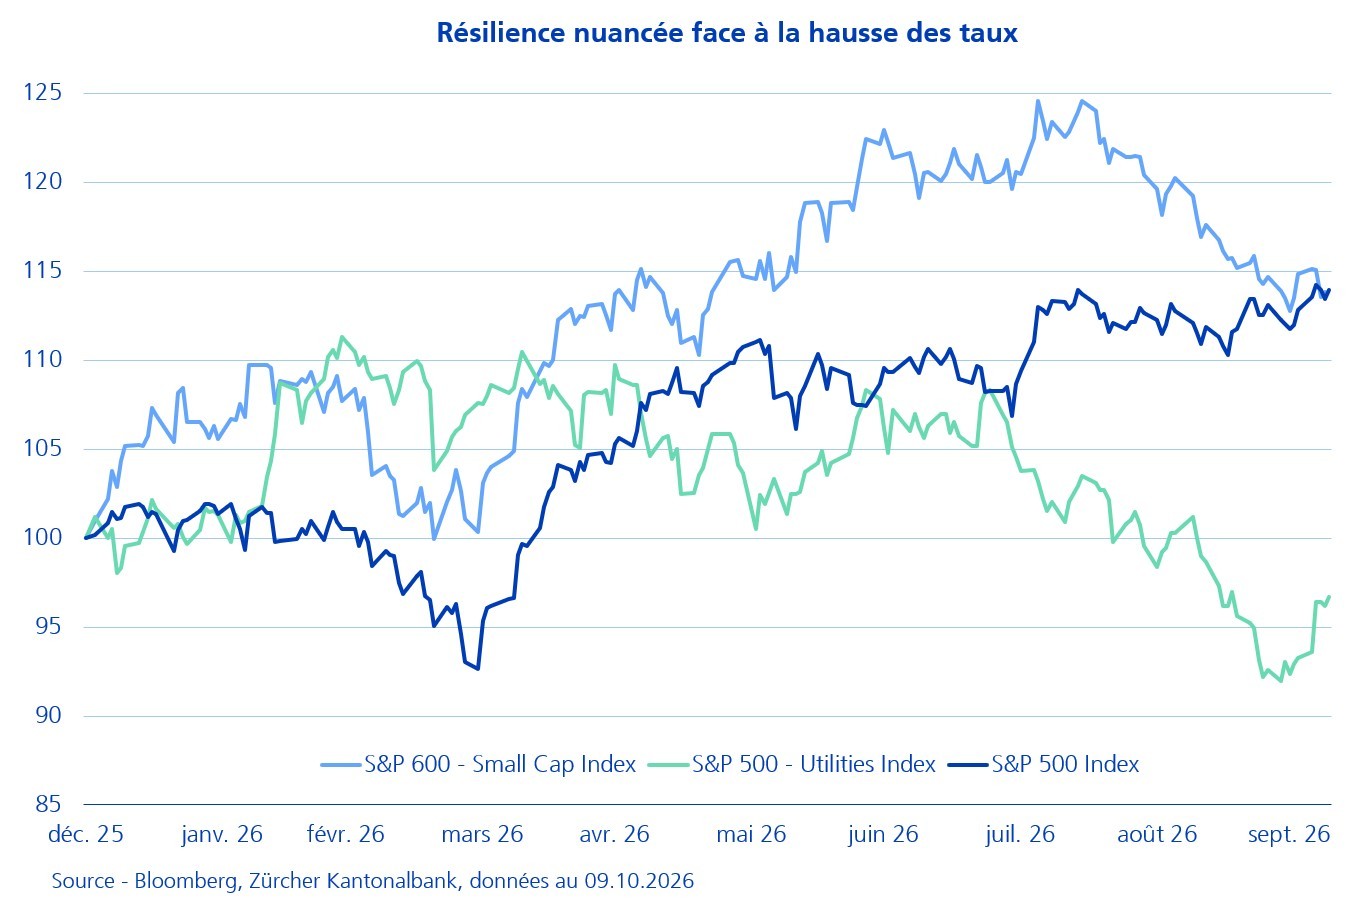
Obwohl der 10-jährige US-Anleiensatz seit Januar von etwa 4,2% auf 5,25% gestiegen ist und in den letzten Wochen eine deutliche Beschleunigung erfahren hat, gewinnt der S&P 500 fast 14%. Doch unter dem Index macht sich der Anstieg der Zinsen bemerkbar. Die Small Caps, deren Finanzierung empfindlicher auf Kreditkosten reagiert, geben seit ihrem August-Höhepunkt rund 9% nach, und die Utilities, oft als Anleihen-Proxy behandelt, verlieren seit Februar mehr als 13% und befinden sich nun im Jahresverlauf zurück. Die Investoren unterscheiden somit sehr klar zwischen Gewinnern und Verlierern eines Hochzinsregimes: Der Markt ist der Makroökonomie nicht blind.
Seine Verwundbarkeit liegt woanders: in der Marktbreite. Wenn der Index durch eine immer weniger werdende Anzahl von Titeln getragen wird, basiert der Anstieg auf einer einzigen Erzählung, hier die Investitionen im Zusammenhang mit KI. Eine einzige Erzählung ist kein Problem, solange sie sich bestätigt; sie wird problematisch, wenn jede Quartalsveröffentlichung nicht nur die Erwartungen erfüllen, sondern übertreffen muss. Die Samsung-Episode und anschließend die jüngste Verwirrung um die Zahlen von Anthropic (50, dann 70 Milliarden Dollar Jahresumsatz) haben gezeigt, wie schnell die Volatilität entsteht, wenn eine Zahl vom Konsens abweicht.
Ein enger Markt ist kein Markt, der fällt, sondern ein Markt, dem seine Dämpfer abhanden gekommen sind. Bereits 1999 stieg der Index, während die Mehrheit der Titel rückläufig war. Die kommenden Quartalsveröffentlichungen werden einen Test für den IT-Sektor und den gesamten Markt darstellen.